初入职场的余洁依然保留着大学时期每隔一段时间就会去娇兰佳人逛一逛的习惯。今年年初,当她在某天下班后走进位于上海松江鹿都广场的娇兰佳人时,却发现“和之前不太一样了”,余洁回忆,“店内多了不少药妆品牌”。
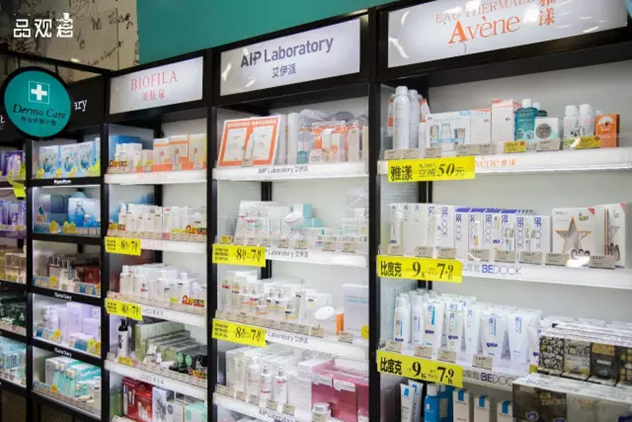
将药妆作为“应对当下时局的解决方案”之一,是娇兰佳人董事长蔡汝青在今年1月提出的重要发展战略。“两妆一品”战略提出后不到一个月的时间内,药妆项目迅速落地,10家娇兰佳人药妆试点店首先在上海亮相。全新升级的门店中,不仅出现了雅漾、比度克、贝肤泉等药妆品牌,同时为其设置了“药妆专区”来售卖。药妆,已然成为娇兰佳人体系内与彩妆并驾齐驱的重点品类。
多年来,本土药妆市场方兴未艾,却始终不曾出现“风口”。用磐缔资本创始合伙人王茁的话来说,“药妆市场不会刮起大风,但它将长期处于一种‘空气流通’状态。”
药妆到底能不能在化妆品零售渠道销售?在政策的制约下,“药妆”又该怎么卖呢?
一、本土药妆市场上升空间巨大
近年来药妆护肤品的流行,从各大化妆品集团的市场布局中可见一斑。前有LVMH旗下基金以7.5亿台币入股台湾本土品牌DR.WU,后有欧莱雅集团以13亿美元现金买下CeraVe、AcneFree和Ambi三大药妆品牌。欧莱雅美国分部总裁兼执行长Frederic Roze曾公开表示,“这三个品牌与健康专业人士关系密切,而且经销广泛,将把我们在美国的Active Cosmetics Division部门营收增加近一倍,并帮助我们以适当价格满足不断增加的护肤需求。”
不断提升的消费者需求促进了药妆市场的发展,中国化妆品市场亦如此。
互联网、出国游乃至代购产业帮助消费者进行了“自我教育”,对药妆品牌的认知度逐年提高。于此同时,消费者也能更轻易地在百货、药店、化妆品零售店和电商平台等渠道买到想要的医学护肤品。即使她们对于“药妆”的定义不算清晰,但使用更加温和、安全和有效的产品进行日常护理,已经成为了更多消费者的共识。
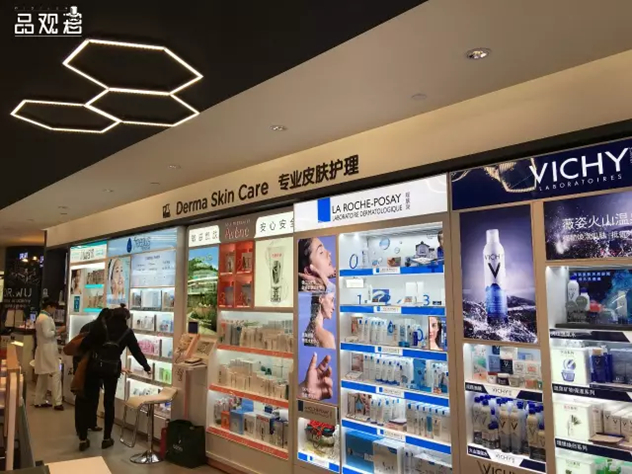
面对本土药妆市场的大片空白,大型化妆品连锁店首先开始动作。药房出身的屈臣氏在进入大陆市场后曾一度弱化了“药妆店”标签,但在2016年开启革新之路后,位于上海的第八代店铺中不仅引入了台湾药妆品牌DR.WU,并规划出了名为“专业皮肤护理”的药妆品牌陈列区。
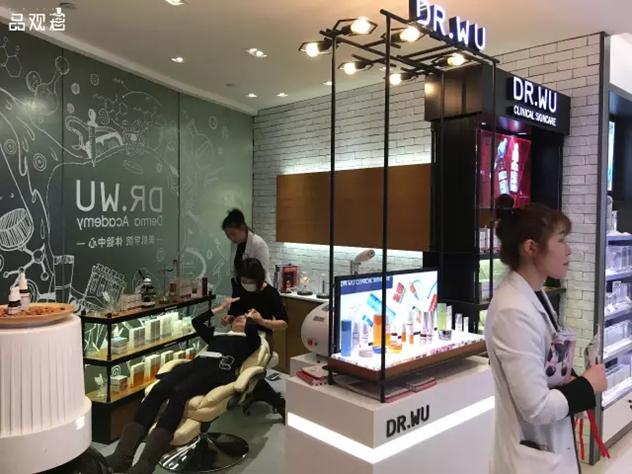
此外,欧莱雅集团2016年在国内开出了至少3家Derma Center医学护肤中心。消费者除了可以在这里买到医学护肤品,Derma Center还提供了包括皮肤检测在内的各种体验项目,比如在薇姿柜台可以享受15分钟的SPA、在理肤泉柜台可以体验面部按摩和纸膜护理等。
品牌方面,不止有上海家化、云南群优生物科技有限公司等化妆品企业,云南白药、同仁堂等传统药企也在药妆上有所布局。从数据上来看,前瞻产业研究院2015年发布的《药妆行业品牌竞争与投资分析报告》显示,中国药妆市场规模在2015年达到350亿元左右,相比2009年增长了近4倍。报告预测,六年后的2021年,我国药妆市场将达到600亿元。
然而,“即便将主打‘草本护肤’的化妆品牌计算在列,目前药妆在国内的市场占有率也仅有20%”,王茁告诉我们,这与药妆渗透率近60%的西方市场比较还相差甚远,“本土药妆市场的上升空间还很大”。
二、本土药妆市场仍有3大困局
不过,目前17万家化妆品零售店中有多少家店在卖药妆?数量恐怕还很少。“我们每年会拿出年收益的约30%投入渠道教育,但距离市场成熟还很远”,衡美肤品牌营销总经理王恩瀚表示,即便已有不少门店老板认可在门店中销售药妆,但是终端销售人员和代理商的配合还是远远不够。
在她看来,大多数化妆品零售店在涉足药妆时,还是将其视作门店的补充品类,或采取名品的“爆品思路”去操作药妆品牌,“这样一来就会变成炒概念,持续不了多久就会‘死’”,她表示,化妆品零售店想要将药妆品类做起来,需要像运营彩妆品类一样去操作。专业人才的缺乏和销售模式的不匹配,是药妆市场的第一大困局。
不过,除此之外,化妆品零售店亟待解决的问题是自身定位的不清晰。
渠道分流消费者的本质是消费者需求的细分,她们对于渠道的选择更加明确,知道什么样的化妆品可以去什么地方购买。然而,不少化妆品零售店既不知道该定位于“大时尚”还是“大健康”,最后反倒变成“大杂烩”,这与药妆品类需要的专业销售氛围是相悖的。“如果没有形成整体氛围,它在CS渠道就是一个小本生意”,王茁表示,专业氛围的缺乏是药妆在化妆品零售渠道的另一困局。
除了化妆品零售渠道自身存在的问题,药妆品牌(尤其是本土药妆品牌)在渠道的选择上也不够明确——过度依赖药店或者皮肤科医生的推荐,成为很多企业发展缓慢的原因。
例如在日化企业中,上海家化旗下的“玉泽”是国际上第一个经临床验证具有辅助治疗与治疗功效的护肤品品牌,但是由于先期推广时主要以医院、连锁药房等渠道为主,在市场中迟迟未能占据领导地位。此外,本土药妆品牌薇诺娜、衡美肤也将医院作为了进军大健康市场的突破口,不少消费者都是在医生的推荐下使用其产品后,才开始在线下或者线上渠道自行购买。
“卖药妆,实则是在‘药’和‘妆’之间找一个平衡点”,《化妆品观察》主笔吴志刚指出,同彩妆品类相似,消费者对于功能性化妆品的需求始终存在。药妆能同时实现消费者对于安全性和功效性的需求,但是要突破第三大困局,无论是渠道还是品牌都需要思考,如何“演绎”药妆品类?“也许消费者不希望过于严肃的去购买一款化妆品。”
《化妆品观察》主笔吴志刚
不过,在药妆环境不成熟、本土药妆标杆品牌缺失的情况下,娇兰佳人正在尝试打造一个“药妆店模板”:“药妆本质也是化妆品、护肤品,与普通护肤品化妆品的群体并无本质差异。我们只是希望给消费者提供更合适的护肤品。”
三、化妆品零售渠道该如何卖药妆?
那么,化妆品零售渠道可以怎样卖药妆?我们征求了零售商、品牌方和行业专家的多方观点,从人、货、场出发,给出以下3点建议:
1、人:售卖药妆的店员与普通的导购要求不同,药妆的销售比普通化妆品更重视体验感。除了对导购提出销售技能的要求,对皮肤肌理知识、护肤手法、技能等方面也提出了更专业的要求。
2、货:门店中当然要有一批经得起消费者考验的药妆品牌,而且是要有医学背景、研发实力和市场教育能力的品牌。它不仅可以更加深入地了解中国消费者的痛点,还能解决实际的问题。
3、场:要在门店中划出药妆专区,打造药妆销售氛围。不以卖货为主导思想,而是体现出门店的专业度。
当然,除了在化妆品零售店中卖药妆,药妆单品牌店、药妆集合店、电商渠道也是该品类较好的生存环境,零售店老板可以考虑将其它销售渠道作为转型方向。同时,消费意识更为成熟的一二线城市是药妆理想的生长土壤,如衡美肤在浙江美轮美奂的月销售额就突破了40万元,药妆品类在三四线城市的兴起或许还需要时间。
总的来说,无论是对于品牌方还是零售终端而言,想要做好药妆品类,目前最大的对手还是自己,而药妆市场的良性发展,也需要多方的共同努力。