今日,证监会官网显示,广东丸美生物技术股份有限公司(以下简称丸美)再次更新了《首次公开发行股票招股说明书》,公开发行新股不超过4100万股,拟登陆上交所。
据了解,丸美此前已分别于2014年6月、2016年7月、2017年7月向证监会提交了IPO招股书,如今已是第四次,足见其力争上市的决心。
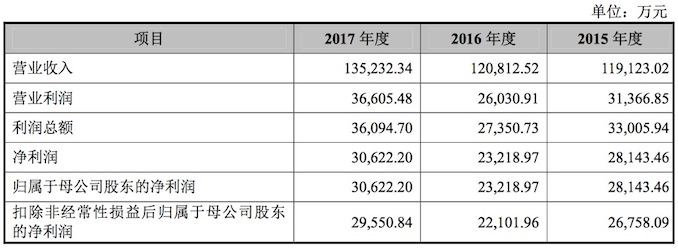
招股书显示,2015年—2017年,丸美分别实现营业收入11.91亿、12.08亿、13.52亿,净利润分别为2.81亿、2.32亿、3.06亿。从数据来看,营收和净利润虽增长幅度不大,但相当稳定。
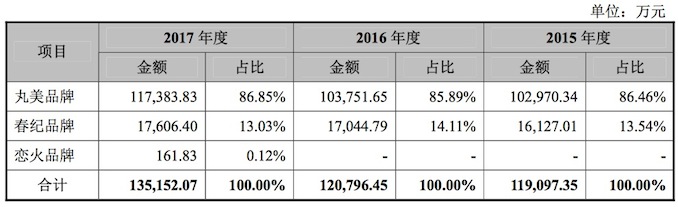
目前,丸美产品涵盖眼霜、精华、乳液、面霜、洁面、面膜等多个种类,旗下拥有丸美、春纪和恋火3个品牌,其中恋火是丸美于2017年收购的彩妆品牌。从各品牌表现来看,丸美依然是核心,报告期内营收分别为10.30亿、10.38亿、11.74亿,占总营收比例分别为86.46%、85.89%、86.75%。
而恋火品牌被丸美收购是在2017年10月,截至目前仅仅4个多月,贡献了161.83万元营收,占比为0.12%。
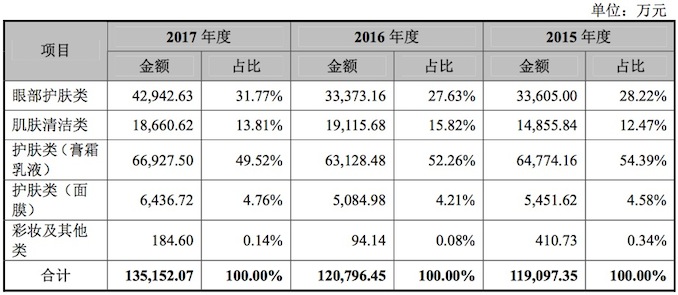
从品类来看,经过产品结构调整的丸美,品类更多元化,此前主打的眼部护肤类并非占比最大的品类,报告期内营收占比分别为28.22%、27.63%、31.77%。占比最大的则为包含膏霜乳液在内的护肤类,报告期内营收占比分别为54.39%、52.26%、49.52%。肌肤清洁类成为第三大品类。
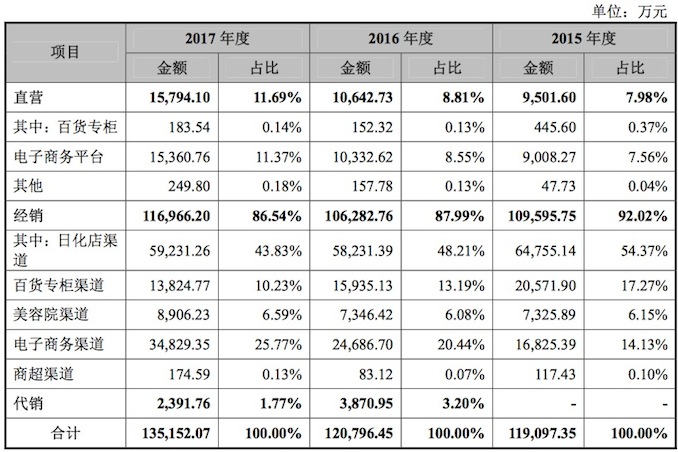
从渠道来看,截至2017年12月31日,公司登记在册的终端网点数量已超过14000个。其中主要销售模式是经销模式,包含日化店、百货专柜、美容院、电子商务、商超等。报告期内,公司经销模式下的销售收入分别为10.96亿元、10.63亿元和11.70亿元,占销售占比分别为92.02%、87.99%和86.54%。

可以看出,经销模式占比呈逐年下降之势,相对应的,包括百货专柜、电子商务等在内的直营模式销售份额渐渐增大,报告期内销售占比分别为7.98%、8.81%和11.69%,2017年增势尤为明显。
丸美此次再次冲击IPO,有几个值得一提的地方。
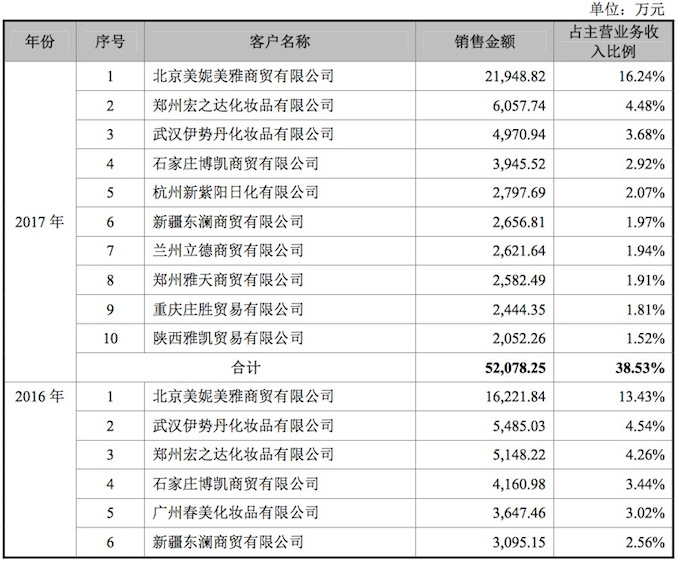
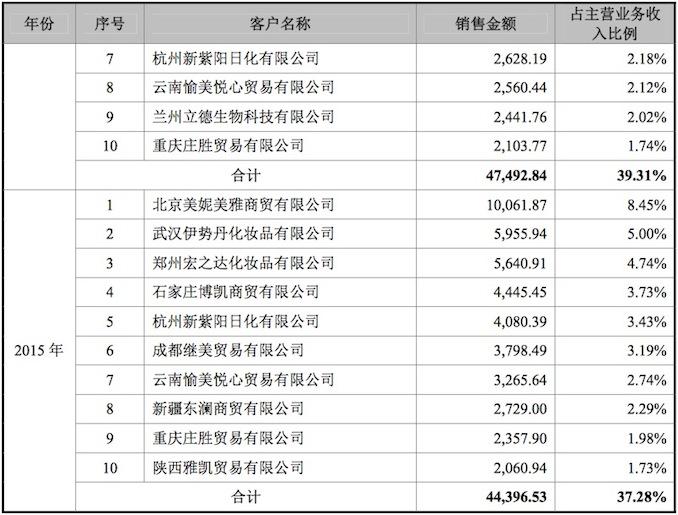
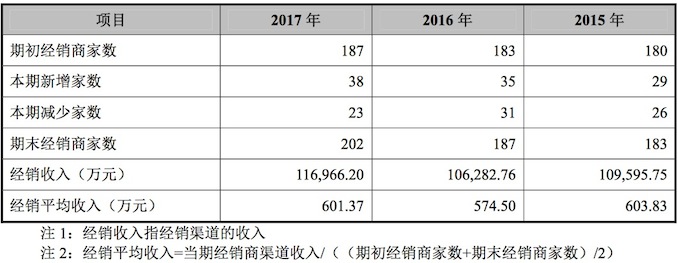
首先是合作渠道商较为稳固。从报告期内前十大主要合作客户来看,整体变化极其微小,尤其是前四位合作渠道商,三年来几无变化。报告期内,所合作的经销商总数也是增长的,期末经销商家数分别为183家、187家和202家。历年新增经销商多于减少的经销商数。
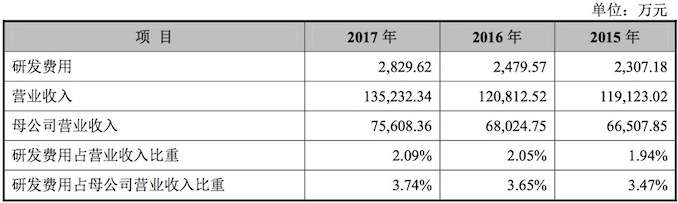
其次是研发投入相对稳定,略有增加。招股书显示,报告期内,公司研发费用分别为2307.18万元、2479.57万元、2829.62万元,占营收比例分别为1.94%、2.05%、2.09%。目前,公司拥有境内有效专利79项,其中发明专利15项,外观设计专利59项,实用新型专利5项,境外有效专利2项,具有较强的研发实力。
再次,毛利率有所回升,相比竞争企业较高。从主营业务毛利率来看,2017年虽不及2015年,但相比2016年是有回升的,丸美、春纪、恋火3个品牌毛利率同样如此。
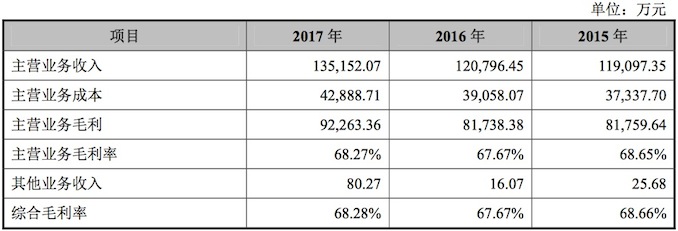
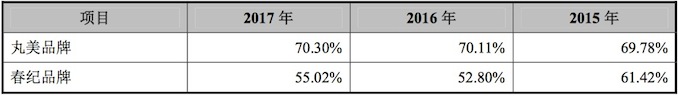
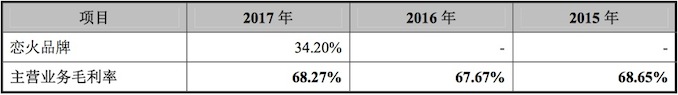
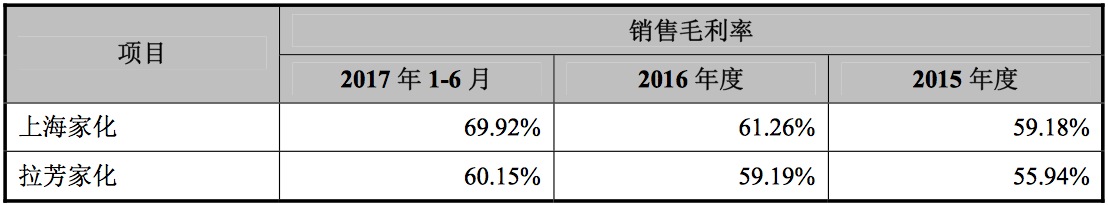
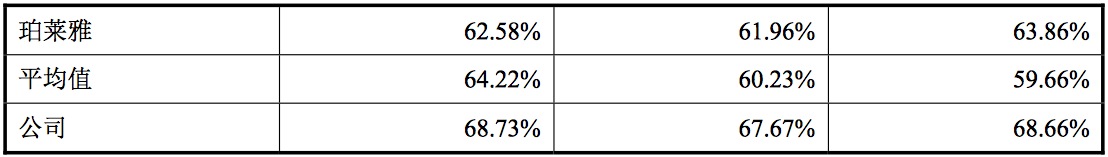
而对比上海家化、拉芳家化、珀莱雅几个竞争企业的毛利率,可以看出,2015年、2016年、2017年1—6月,丸美毛利率相对较为稳定,平均值也更高。
如今,虽然有了前面IPO申请的曲折经历,但丸美显然并未放弃,此次上市之路不管顺利与否,其决心都是值得称道的。希望能尽快迎来丸美的好消息。