前三季度,国际巨头发布的业绩报告几乎“跌声一片”。资生堂集团也未能幸免。
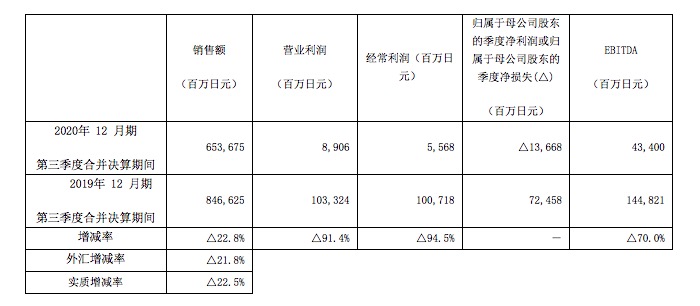
今日(11月10日)下午,资生堂集团发布今年1-9月业绩报表。报告显示,期内,实现净销售额6536.75亿日元(折合人民币411.55亿元),同比下滑22.8%;营业利润为89.06亿日元(折合人民币5.06亿元),同比下滑91.4%。
对比来看,1-9月资生堂集团净销售额下滑的幅度,逼近爱茉莉太平洋集团,并超过欧莱雅、雅诗兰黛、联合利华、强生等一众巨头。
不过,资生堂集团在财报中指出,这样的表现之下,集团旗下核心产品——护肤品第三季度的销售额有所回升。这主要依赖于中国高端品牌的销售、亚洲旅游零售的增长以及电子商务的加速发展。
前三年季度营业利润下滑91%
今年上半年,资生堂集团净销售额下滑26%,因此,前三季度22.8%的下滑幅度,相对上半年有收窄迹象。不过,这并没有同步带动营业利润的回升。
财报显示,前三季度,资生堂集团营业利润同比下滑91.4%,这一下滑幅度相比一季度的-83.3%,进一步扩大。
对此,资生堂在财报中指出,主要是受销售额减少所带来的差额利润减少,以及减产所导致的工厂生产效率的恶化、加强管理以实现合理库存所带来的库存评估额调整等因素影响。
基于当前的业绩表现,资生堂集团再次调整2020年全年业绩目标,预计净销售额为9150亿日元(折合人民币575亿元),同比下滑幅度为19.1%。值得关注的是,其曾在半年度业绩报表中预测,2020年全年净销售额预计为9530亿日元(折合人民币600亿元)、下滑15.8%。
从这一下调动作来看,资生堂今年的业绩表现,确实受到了较为严峻的挑战。
高端线增长超过疫情前水平
与雅诗兰黛、欧莱雅等美妆巨头一样,近年来,中国市场以及高端品牌,也是撬动资生堂业绩表现的重要杠杆。今年,依然呈现了这一势头。
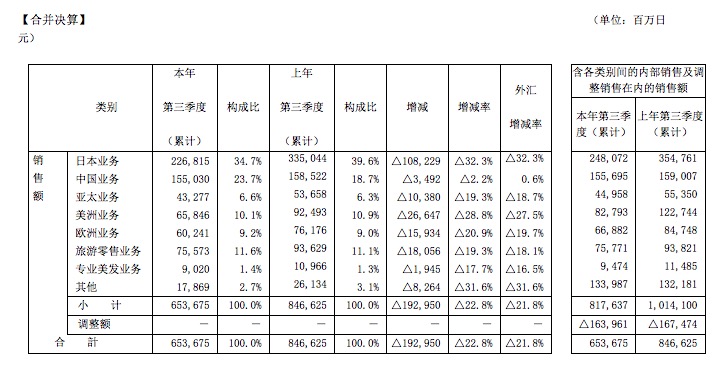
财报显示,前三季资生堂中国销售额达1550亿日元(折合人民币97.6亿元),实现了0.6%的正增长,是所有市场中唯一正增长的市场,而其它市场均下滑16%以上。其中,日本本国的下滑幅度最高,为32.3%。
中国市场的正增长,与新冠疫情迅速得到控制及经济全面复苏有紧密关联。同时,第三季度,其高档化妆品在中国市场整体超过35%的增幅,已经超过了新冠疫情爆发前的水平。其中,高端品牌在线上渠道增长超40%。
在此带动下,第三季度,资生堂中国的净销售额同比增长8%,其中电商渠道的增长超15%。
不过,中国市场净销售额的正增长,同样没有带来营业利润的增长。报告显示,前三季度,中国市场营业利润虽占到总体营业利润的7.3%,仅次于旅游零售15.8%的占比,但依然同比下滑了52.5%。对此,资生堂集团解释,这主要是营销费用上升导致。
中国市场的表现,无疑让资生堂加大了对于中国市场投入的决心。刚刚过去的第三届进博会上,资生堂集团便展示了除日本外,海外首发的两大全新品牌——THE GINZA和BAUM,并首次向观众展示了全球首发的科技合作成果“EFFECTIM”品牌。
为了表达对中国市场的重视,资生堂中国区总裁藤原宪太郎还在进博会期间公布了资生堂中国未来的战略方向:为中国市场引入更多新品牌、开展源自中国的创新等。据悉,去年资生堂已经在中国成立了中国事业创新投资室,进行新技术、新领域的开发,今年3月份,又与上海东方美谷签约设立中国第三家研究所。
醉象贡献超65%的增长
今年,资生堂集团总体不算突出的业绩表现中,护肤版块称得上表现最为亮眼的部分。
其在财报中指出,第三季度除日本本国以外,全球护肤品销量均有所增长,这主要依赖于电商的强劲增长,以及大胆的数字化营销活动等。
其中,又以去年收购的醉象,表现最为突出。一季度,醉象因为电商渠道的稳健表现抵消了线下下滑,实现14%的增长。二季度,在旗下多个品牌双位数下滑的背景下,醉象成为唯一正增长的品牌。
第三季度,依靠独特的营销策略、电商推动以及高品牌忠诚度,醉象表现依旧强劲,为集团贡献了超65%的增长。其中,在美洲市场,醉象电商销售额增长超70%。得益于这些表现,2021年醉象将加速其他地区的扩张。
另外,资生堂和CPB两大品牌的表现也较为突出。在中国市场,这两大品牌线上线下的份额均有所增加;在旅游零售渠道,海南岛对其贡献尤为突出;在欧洲、中东和非洲,资生堂通过战略投资提高了品牌知名度及市场份额,CPB在意大利和西班牙开设了门店。