
反超LVMH、登顶法国市值榜首后,欧莱雅集团披露了最新业绩。
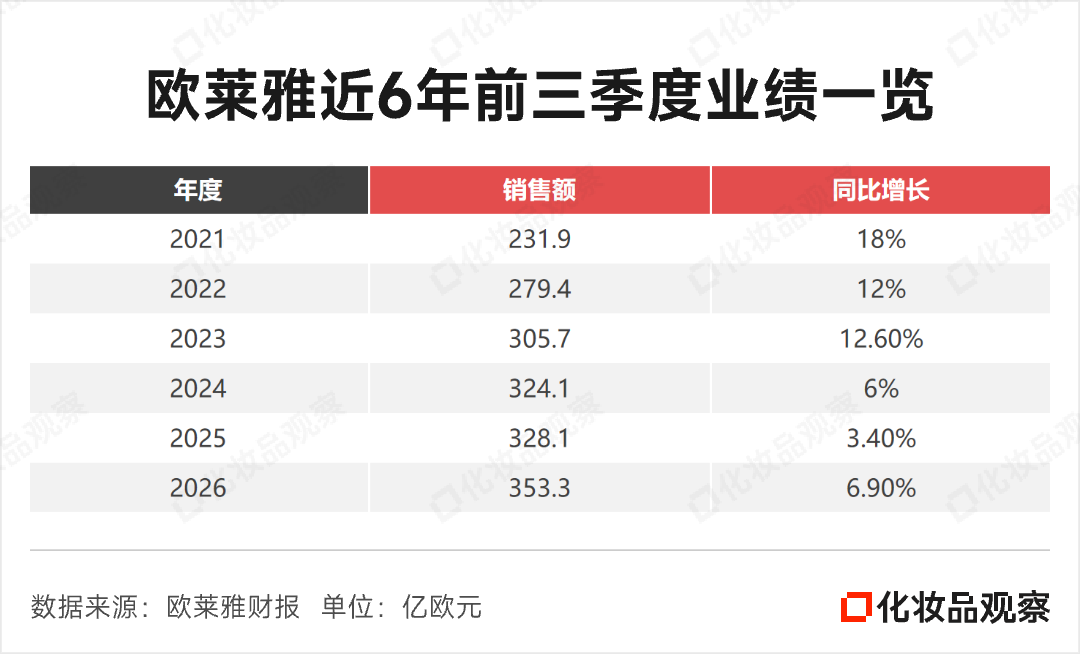
北京时间10月23日凌晨,欧莱雅集团公布2026年三季报:前9个月销售额达到353.3亿欧元(约合人民币2646.11亿元),按可比口径和相同汇率(like for like,即LFL)增长6.9%,成为自2021年以来的连续第6年正增长。
拆分来看,四大业务部门、五个区域市场均实现增长。其中,专业美发产品部和皮肤科学美容部均实现双位数高增,中国所在的北亚市场同比增长5.5%,中国是主要驱动力,欧莱雅的增速几乎是市场的三倍。
欧莱雅集团首席执行官叶鸿慕在财报中称:“在全球经济环境充满挑战的背景下,全球美容市场再次展现出其韧性,而我们继续大幅跑赢市场。得益于创新计划的成功以及团队的热情,我们在护发和香水领域继续保持领先,如今在至关重要的护肤品类中也实现了超越市场的增长。”
同时,叶鸿慕表示,前九个月的表现让其有信心,欧莱雅将在销售和利润方面实现又一年的增长,同时巩固全球领先地位。
欧莱雅中国增速是市场的三倍
纵向来看,《化妆品观察》对比欧莱雅集团近六年前三季度业绩,销售额连续攀升的同时,增速从2021年的18%逐年收窄至2025年的3.4%,今年前三季度,反弹至6.9%。
按地区划分,前三季度,欧莱雅集团全球五大区域销售额均实现正向增长。
其中,欧洲依然是欧莱雅集团第一大市场,销售额达到121.77亿欧元(约合人民币912.02亿元),同比增长7%。
第二大市场北美,前三季度销售额92.18亿欧元(约合人民币690.40亿元),增速约为6.3%。
新兴市场SAPMENA–SSA(南亚太、中东、北非、撒哈拉以南非洲)则是增速最快的区域市场,销售额同比增长15.7%至34.70亿欧元(约合人民币259.89亿元)。
拉美市场同样实现正增长,销售额同比增长了2.4%,销售额达到27.29亿欧元(约合人民币204.39亿元)。
而中国所在的北亚市场,前三季度的销售额为77.44亿欧元(约合人民币580亿元),增幅为5.5%。
增长主要由三大事业部推动:高档化妆品部实现加速增长,香水品类持续强势,护肤品类在赫莲娜和Aesop的带领下稳步复苏;皮肤科学美容部和专业美发产品部则凭借所有核心品牌实现两位数增长,巩固了其行业领先地位。
中国是主要驱动力。在市场仅以个位数低速增长、仍由高端品类主导的情况下,欧莱雅的增长速度几乎是市场的三倍,这得益于其强大的高端产品布局、优秀的品牌组合以及持续提升的创新能力;线上和线下渠道均实现稳健增长。日本市场受旅游业低迷影响,但依然实现增长;韩国市场则受益于旅游活动的复苏而稳步回升。Dr.G的整合进一步增强了区域整体表现。旅行零售业务在第三季度重回正增长。
据悉,欧莱雅北亚区电商销售占比已超过50%,其中,中国市场贡献了核心增量。根据第三方数据,前三季度中国主流电商(淘宝+天猫+抖音+京东)美妆卖了3822.13亿元,同比增长3.8%。其中,欧莱雅集团旗下欧莱雅、兰蔻、YSL、赫莲娜、修丽可、卡诗6大品牌名列TOP20榜单,GMV合计约270亿元。
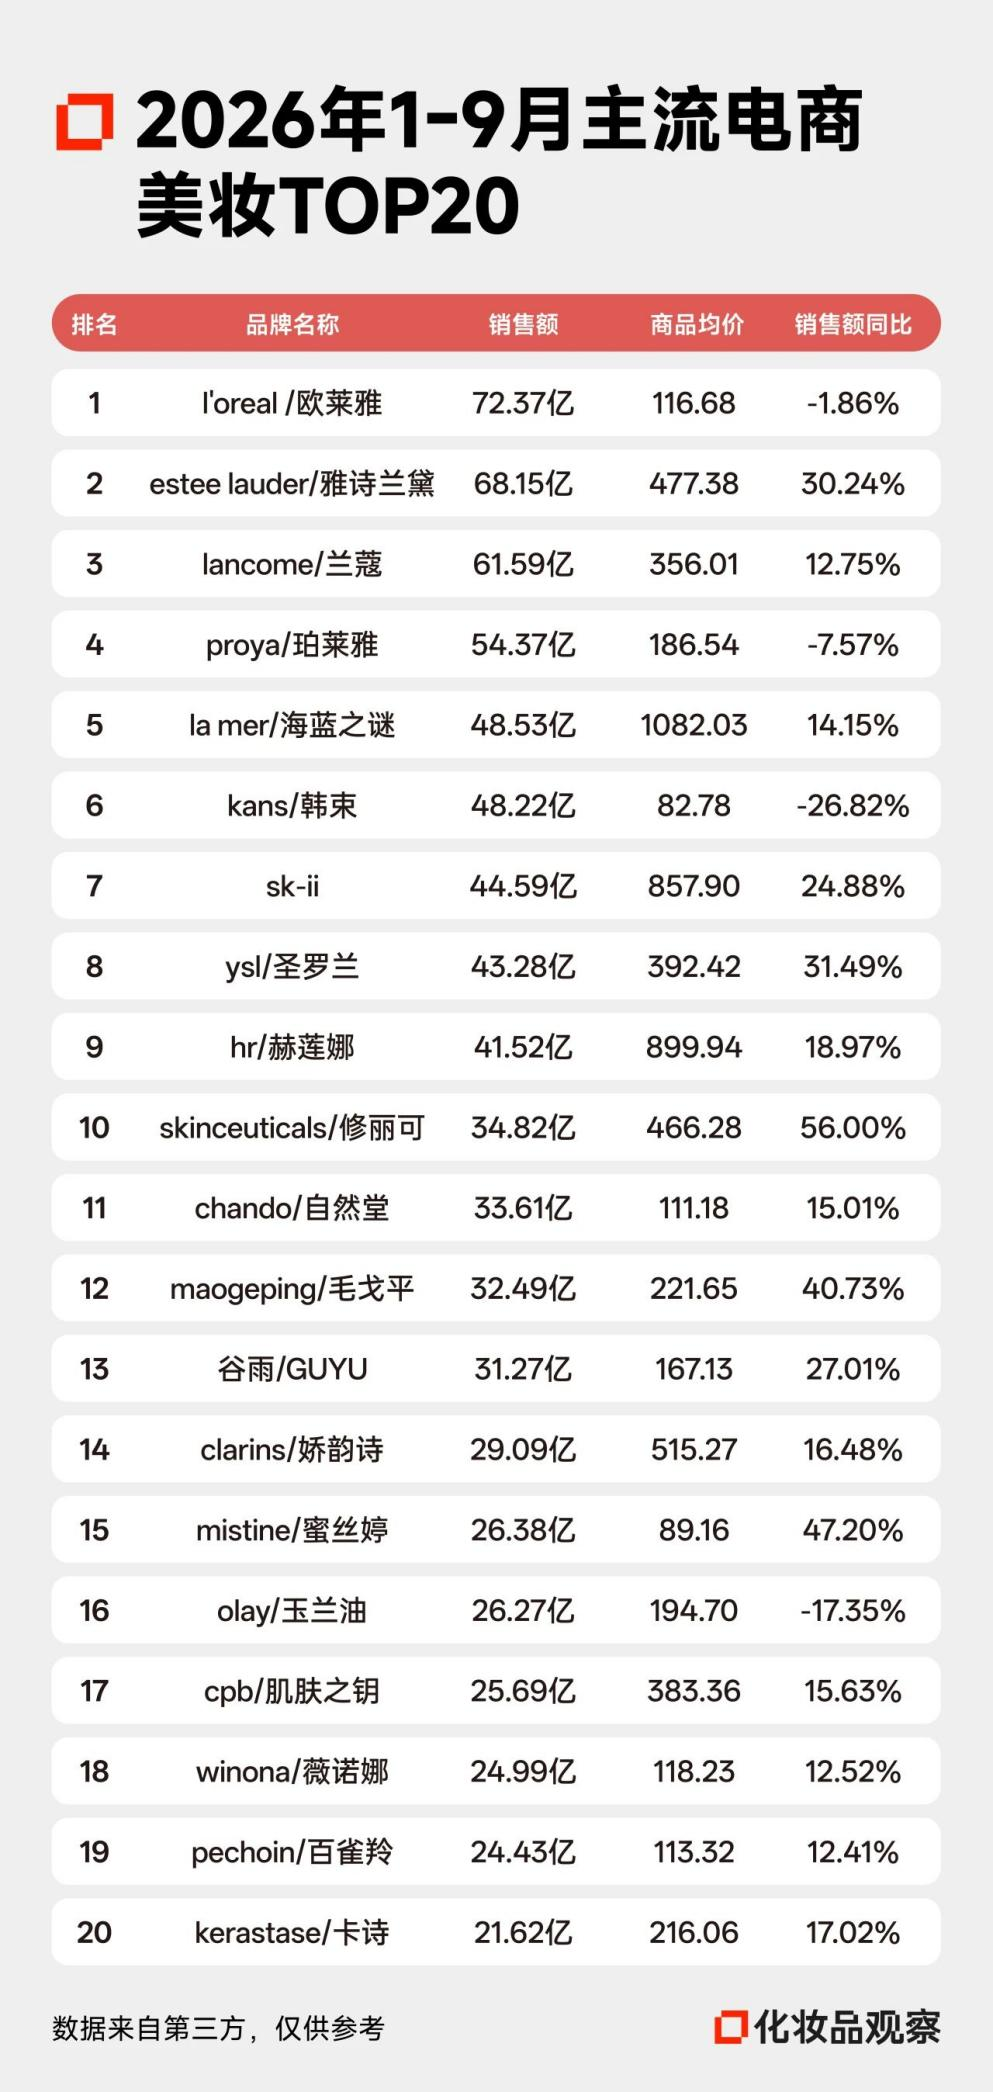
具体来看,欧莱雅以72.37亿GMV位列榜首;兰蔻GMV同比增长12.75%达到61.59亿;YSL、赫莲娜GMV均破40亿;修丽可GMV破30亿,同比高增56%;卡诗的GMV也进入到20亿级俱乐部。
欧莱雅集团首席执行官叶鸿慕也在财报中提到:“在电商渠道,我们的增速远超行业平均水平。我们正进一步加大投入,这一成功渠道在所有地区均取得亮眼成果。”
两大部门实现双位数高增
按部门划分,专业美发产品部、大众化妆品部、高档化妆品部、皮肤科学美容部四大部门均实现增长:
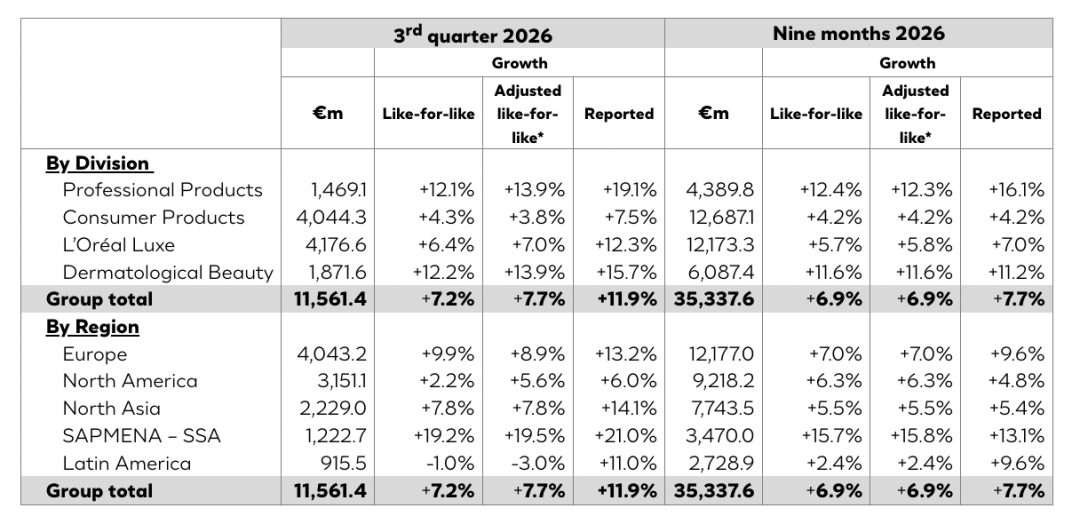
财报截图
大众化妆品部,销售额的最大贡献者,报告期实现销售额126.87亿欧元(约合人民币950.22亿元)同比增长4.2%。
所有全球品牌均实现增长,其中欧莱雅巴黎和NYX专业彩妆表现尤为突出。区域性大众护肤品牌继续保持强劲势头:Mixa持续推进在新市场的布局;Thayers在美国市场表现优异;Dr.G在全球持续扩张,包括中国和东南亚地区,并将于第四季度进入美国市场。
各品类全面增长。在护发领域,该部门继续取得显著成绩,凭借巴黎欧莱雅和卡尼尔新产品的推出,实现两位数增长。在韧性十足的彩妆市场,增长主要得益于巴黎欧莱雅、美宝莲纽约以及NYX专业彩妆的创新产品,同时3CE在亚洲地区的成功上市也推动了增长。在护肤领域,卡尼尔持续在欧洲和拉丁美洲取得成功扩张;巴黎欧莱雅系列产品推出。
按地区来看,新兴市场的消费者增长推动了整体发展,比如,印度和越南实现两位数增长,印度尼西亚强劲反弹,巴西也表现亮眼。欧洲在所有品类中展现出显著韧性,北美则凭借护发产品的增长势头保持了持续动力。
高档化妆品部,销售额紧随其后,同比增长5.7%达到了121.73亿欧元(约合人民币911.72亿元)。部门表现远超全球高端市场,体现了其创新计划以及奢侈品牌组合所带来的强大竞争力。
其中,香水品类仍是主要增长引擎。此前推出的爆款产品如Prada Paradigme和Emporio Armani Stronger with You均实现强劲增长;核心主力品牌持续巩固领导地位,其中YSL表现尤为突出:Libre和MYSLF均实现两位数增长。新收购的Creed品牌同样表现亮眼,强化了部门在极具活力的奢侈系列细分市场的布局。
护肤品类势头增强,主要得益于超高端细分市场,比如,赫莲娜凭借Re-Plasty系列产品持续增长,同时医美领域中Medik8也延续了其出色的发展轨迹。
在彩妆领域,YSL通过畅销产品以及新品的推动,实现了强劲的两位数增长,进一步巩固了其领先地位。
所有地区均实现增长。其中,北亚市场表现尤为突出,发展势头显著加快,使欧莱雅高端品牌大幅领先于市场,中国市场的持续强劲增长贡献显著,增幅达低两位数。
专业美发产品部,增速最为迅猛,以12.4%的增幅领跑四大部门,实现销售额43.90亿欧元(约合人民币328.80亿元)。主要得益于护发品类的持续高端化以及该部门成功的全渠道战略。在呈现复苏迹象的沙龙渠道,该部门继续通过定制化服务提升消费者体验。
从品类来看,高端护发仍是主要驱动力,Kérastase实现两位数增长;染发领域,尽管市场环境更具挑战性,销售额仍持续增长,部门整体表现继续领先于市场。在造型品类,Color Wow的推广正在有序进行中。
各地区均实现了全面增长。北美贡献最大,新兴市场也取得了显著增长,北亚则得益于中国持续强劲的发展。
皮肤科学美容部,实现销售额60.87亿欧元(约合人民币455.90亿元),同比增幅为11.6%。3个10亿级品牌均实现两位数增长。
理肤泉凭借其核心产品持续强劲表现以及新品成功上市而推动增长;适乐肤在北美地区保持强劲势头,在其他所有区域同样表现活跃;修丽可的增长得益于美国和中国两大核心市场的强劲势头,以及A.G.E精华的持续成功;薇姿凭借其护发品牌的持续成功实现稳健增长,该品牌因防脱创新产品而进一步提升。
各区域均贡献显著:北美和北亚实现两位数增长,欧洲实现高个位数增长,新兴市场表现突出。
法国股市“新王”如何引领美妆风向?
9月15日,巴黎证券交易所的一组数据定格了一次标志性更迭——欧莱雅超越LVMH,成为法国市值最高的上市公司。
市值登顶背后,是企业在研发、品牌、市场等的合力。比如,在研发端,欧莱雅以“整合长寿科学”为核心,把美妆的叙事从“对抗衰老”推到“经营生命质量”。
在IMCAS中国大会上,欧莱雅再度系统阐述了“新龄美”理念。这一概念2025年首次提出,回答的是“为什么要重新理解年龄与美”;今年则进一步给出落地路径:身心健康、全年龄、数智创新三大支柱。
与之配套的,是一整套可验证的科学能力——围绕细胞通讯、蛋白稳态、能量代谢、细胞外基质等核心衰老标志物,运用空间转录组学、表观遗传组学等多组学工具,并以AI表型时钟模型解码个体的生物学年龄,甚至可以模拟未来15年的皮肤变化与干预效果。
更关键的是,这套科学正在变成货架上的产品。兰蔻将靶向线粒体功能的口服长寿补充剂技术率先引入外用护肤方案,按不同年龄段做“分龄定制”;巴黎卡诗则首次把长寿科学系统性地带进头皮护理,直击细胞通讯障碍等四大头皮衰老标志物。
在品牌端,7月,欧莱雅与开云集团签署Gucci品牌为期50年的全球独家美妆授权协议,2027年7月1日正式生效。为提前一年接手,欧莱雅承担了约七成、即2.8亿美元的提前赎回成本。
这笔账看似“多付了钱”,实则是在为一个确定性买单:Gucci美妆在科蒂运营期间收入增长超过60%,已形成稳定的品牌资产与渠道基础;而它与YSL、阿玛尼、华伦天奴形成的设计师品牌矩阵,几乎覆盖了奢侈美妆最核心的价格带与客群。叠加3月完成的 Creed 收购以及葆蝶家、巴黎世家的50年授权,欧莱雅在高端香氛与奢侈美妆上的护城河被显著加宽。
在中国市场,过去跨国美妆集团的中国叙事通常围绕“市场”展开——消费者基数大、增长快、渠道复杂。但欧莱雅今年的动作指向了一个更深层的逻辑:中国不再只是增长引擎,而是创新源头。
典型如,近日,欧莱雅中国旗下投资平台“美次方”投资的深圳合成生物学初创企业柏垠生物,其自主研发的核心新原料“可拉酸钠”,已经落地到巴黎欧莱雅9月新备案的金致驭龄油养微珠精华液中,或将成为欧莱雅集团新一代核心抗皱成分向全球多品牌管线推广。
综合来看,欧莱雅正在把美妆从一门“渠道与流量的生意”,做成一门“科学与生命的生意”,它抬高的也不只是自己的天花板,而是整个行业的竞争门槛。因此,可以期待一下2026年欧莱雅会交出怎样的成绩单。
注:
1、文中欧元兑人民币汇率1欧元 ≈7.4897人民币
2、除特别说明外,文内财报数据同比均是指按like for like(LFL)同比