摘要 化妆品以4.3%的客流量占比,位居所有品类客流量排名的第五位,并且距离第四位的零售卖场仅相差0.1个百分点
文/品观网 陈攀
中国最大的独立第三方移动数据服务品牌Talking Date,在近期发布了2014线下商场客流量洞察报告。这份报告的数据,由TalkingData数据中心和WIFIPIX的线下商场数据采集的覆盖70个城市的1800多家商场得出。
其中,以下数据是该中心检测的2014年12月1日—2015年1月4日期间的数据。详细介绍了在2014年12月期间,线下商场不同品类客流量分布情况。(注:客流量占比=某品类客流量/当月所有品类客流量*100%)
从报告中我们可以看出,在12月份的线下商场不同品类客流量分布中,服装服饰占取了52.0%的客流量,超过其他所有品类的总和。餐饮以17.1%的份额排名第二,珠宝手表和零售卖场分别以7.5%和4.4%的占比排名三四位。
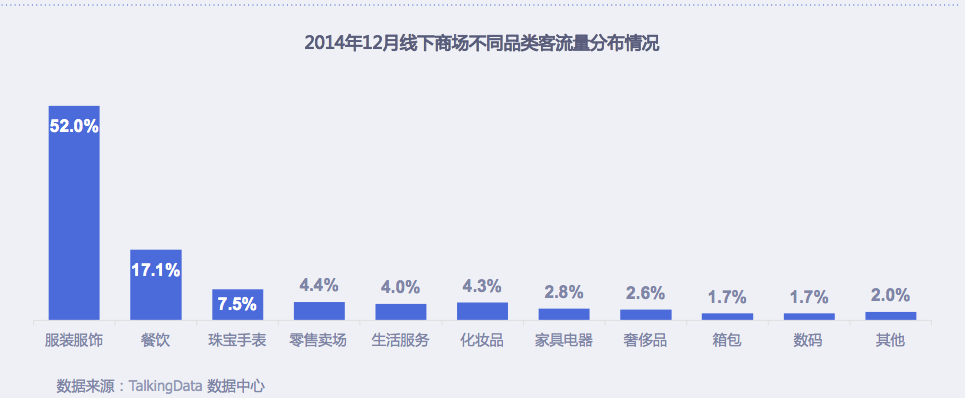
其中,化妆品以4.3%的客流量占比,位居所有品类客流量排名的第五位,并且距离第四位的零售卖场仅相差0.1个百分点。
化妆品之后则依次是生活服务、家具电器、奢侈品、箱包、数码等。
而分地域看,对比北京和上海这两大中国的标志性城市的商场客流量分布则可以看出,上海商场顾客对于化妆品的热情要高过北京商场顾客。
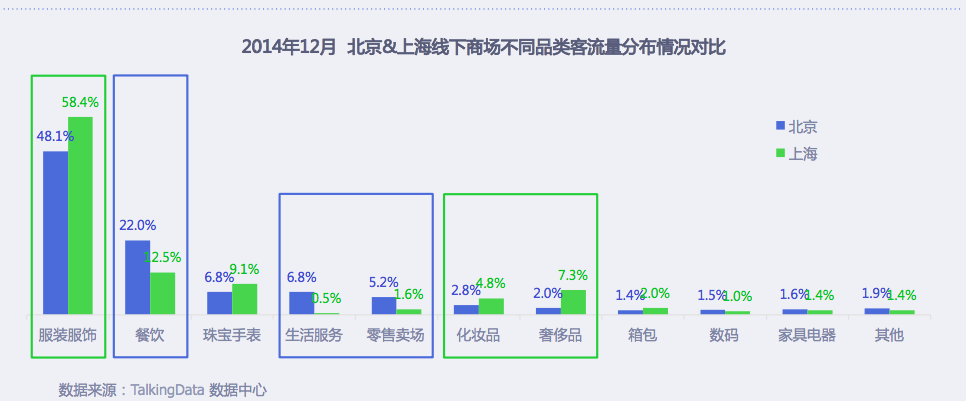
2014年12月,在北京商场中,化妆品品类客流量占比是2.8%,低于全国平均水平的4.3%;而上海商场化妆品品类客流量占比高达4.8%,高于全国平均水平的4.3%,并且高于北京2个百分点。
分品牌看,悲北京和上海商场客流量TOP20的排名基本是服饰与餐饮品牌,没有化妆品品牌入选。
该报告还特地列出了北京与上海两大城市商场12月份化妆品类客流量TOP20的品牌。
其中,两大城市商场化妆品类客流量前三名的品牌没有重复的现象出现,北京排名前三的品牌分别是赫莲娜、美宝莲和兰蔻,可以看出都是欧莱雅集团旗下品牌;上海排名前三的品牌分别是魅可、innisfree和欧舒丹。
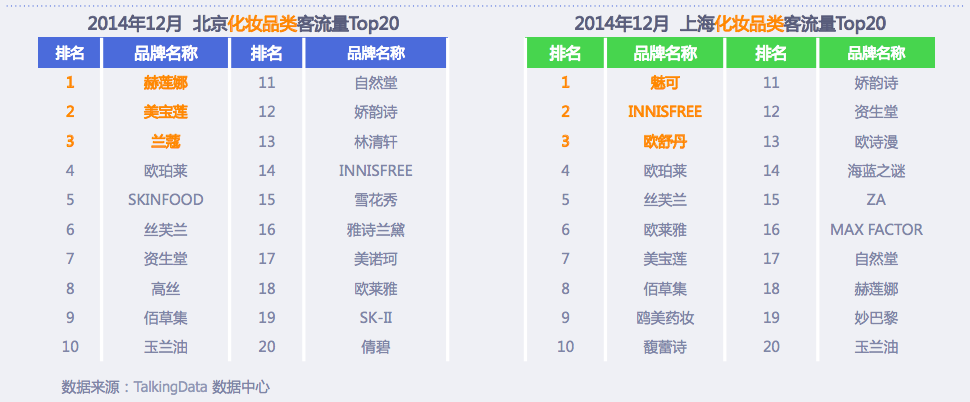
而两地TOP20中重合的化妆品品牌有11个,分别是赫莲娜、美宝莲、欧珀莱、丝芙兰、资生堂、佰草集、玉兰油、自然堂、娇韵诗、innisfree和欧莱雅。这也充分表现出,这些品牌在京沪两地的受欢迎度。
而从品牌的地域划分,北京TOP20中,外资品牌有18个,国产品牌仅2个,分别是排名第九位的佰草集和排名第十一位的自然堂;上海TOP20中,外资品牌有17个,国产品牌仅3个,分别是排名第八位的佰草集、排名第十三位的欧诗漫和排名第十七位的自然堂。
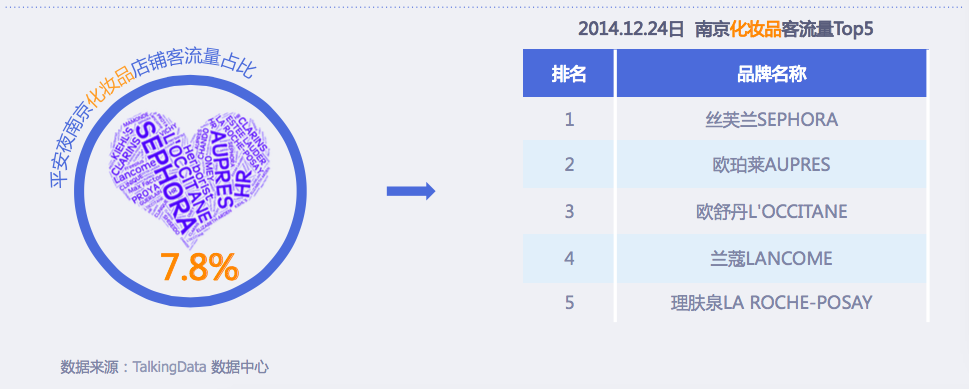
此外,该报告还单独列出2014年平安夜(12月24日)各城市商场客流量情况,其中,南京化妆品店铺客流量达到全市线下商场整体客流量的7.8%,居于全国首位。其中,丝芙兰客流量最多,在 南京化妆品类客流量中排在第一位,随后则是欧珀莱、欧舒丹、兰蔻和理肤泉。