2.0时代下,个人护肤品渠道会有着怎样的发展变化?尼尔森中国零售服务总监唐东在7月15日中国美容博览会美伊巡展河北站,首发“个人护肤品市场全览及今后展望”研究报告,对此问题做了重点解读。
关键词:深耕
深耕产品组合以吸引更多单次消费
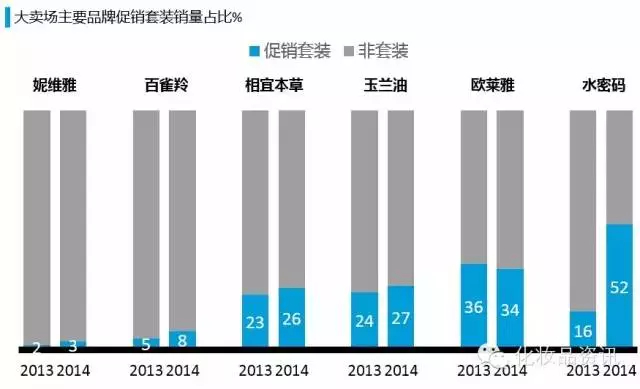
大卖场消费者购买行为发生变化,消费频次下降,但单次购买花费上升,厂商应更关注如何吸引消费者增加单次花费。大卖场主要品牌促销中,套盒很重要,除欧莱雅外均上升,水密码依靠莹亮皙白护肤礼盒增长尤为迅速。
以杭州、沈阳、北京、苏州、广州、成都、昆明、上海和深圳等地的大卖场为数据来源,数据显示,2013和2014两个年度,这几大地方的大卖场主要品牌促销套装以欧莱雅、玉兰油和相宜本草这几大品牌的销量占比最大。值得注意的是,2013年占比还只有16%的水密码,仅过一年在2014年,套装销量占比就上升到52%。
小型超市竞争格局
小型超市竞争格局与大卖场/大超市不同,包括零售商自有品牌在内的其他品牌重要性极高。
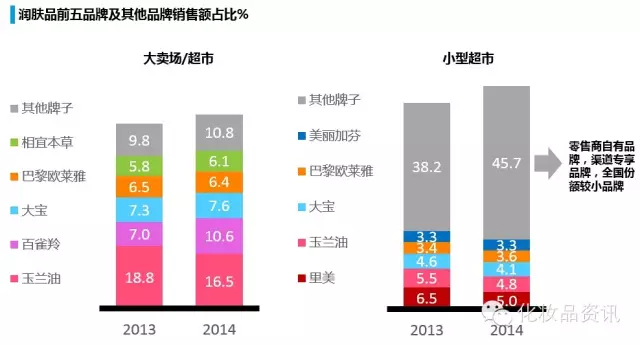
小型超市护肤品类其他品牌重要性大,尤其是面膜。其中,润肤霜金额份额占比45.7%,金额增长率达41%;洁面乳金额份额占比40.4%,增长达54%;爽肤水金额占比54.4%,增长49%;面膜的金额份额最高,达63.5%,增长58%。
自有品牌发展
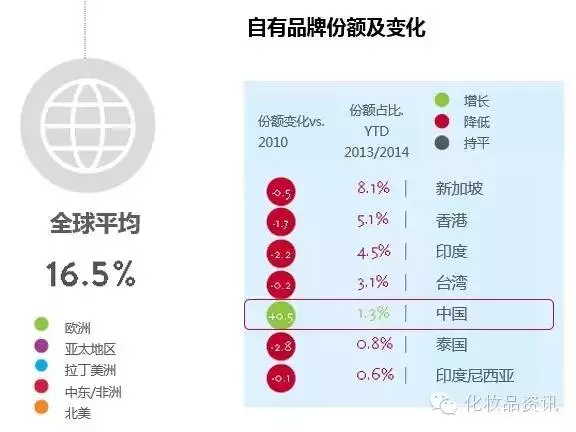
中国自有品牌发展水平远低于欧美,但在亚洲国家中唯中国呈现份额增长,未来发展可期。
关键词:下沉
下沉渠道抓住更大的市场机会
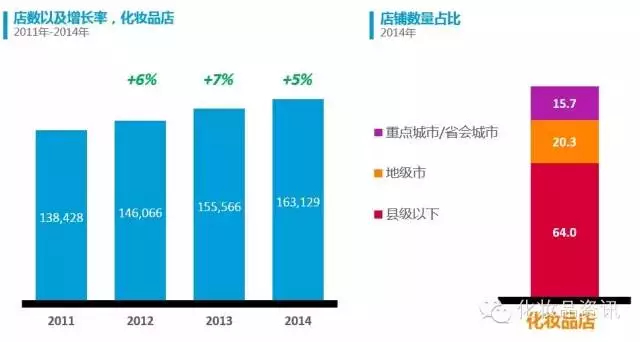
化妆品店店数继续扩张,总数已超16万家;地级市及以下占据84%的数量比重。
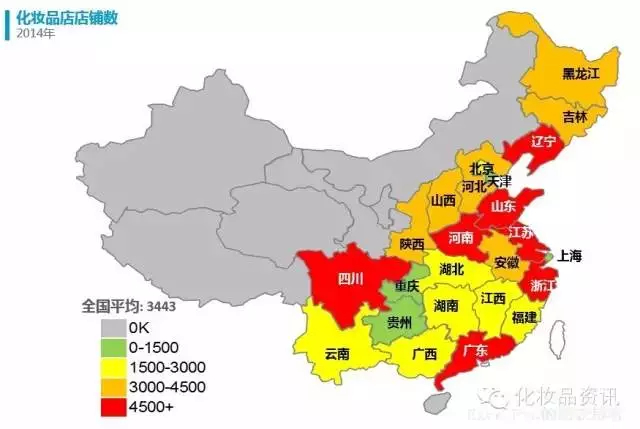
化妆品店分省份店铺结构。沿海省份,河南,以及四川是化妆品店铺数量大省。全国各省份化妆品店铺平均数量是3443家,其中化妆品店超过4500家的省份有四川、河南、山东、江苏、浙江、辽宁和广东。下图更能详细说明:
下沉高价产品抓住市场趋势
相比现代渠道,化妆品店中的1200以上高价产品占比相对较大,且比重仍在增加。
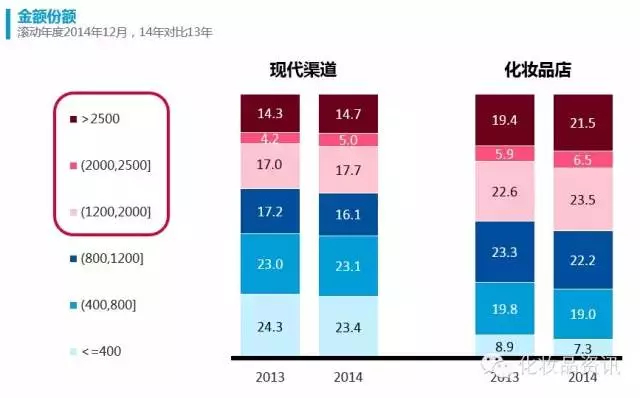
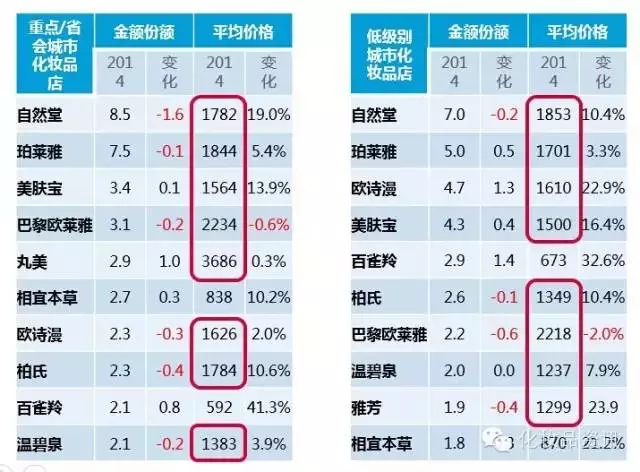
不管上线还是下线城市化妆品店,主流品牌价格都在1200以上,值得厂商下沉更多高价产品迎合市场需求。
下沉店内陈列抓住消费者
相比大型现代商超,较小的店铺面积,需要更精细和更高效的陈列布局;通过二次陈列增加额外的陈列机会,通过POSM吸引消费者。
关键词:改变
改变线上与线下竞争策略
线上和线下品牌竞争格局不同,品牌排名存在差异,线上份额更加零散,厂商应采取不同针对性策略。
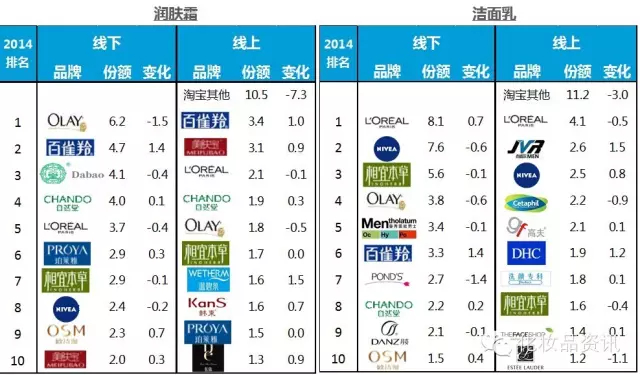
改变进入市场的方法:一些品牌开始从线上先进入市场,并且表现抢眼。
改变线上与线下的营销方法:现在,除了双十一以外,越来越多的电商购物节涌现出来。
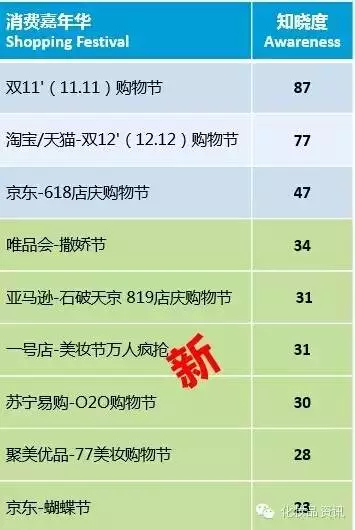
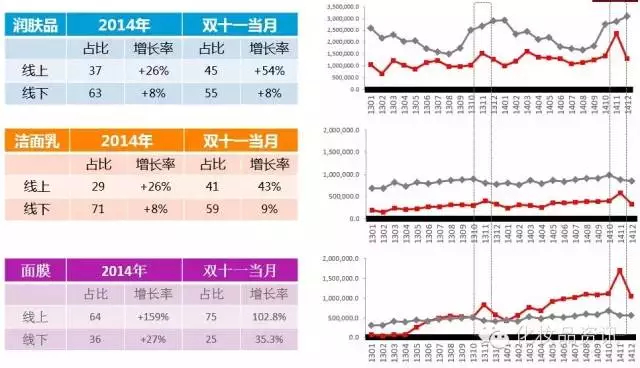
双十一促进线上销售爆发式增长,润肤品和洁面乳双十一线上销售占比都超过40%,远高于全年表现。
关键词:准备
电商2.0——移动商务
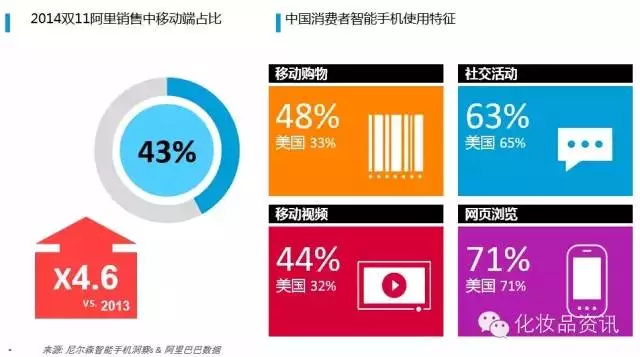
中国移动电子商务发展规模和潜力巨大,足以影响明日格局。2014双11阿里销售中移动端占比43%,是2013年的4.6倍。
电商2.0——微商
以“投入小、门槛低、传播广”为特色的微商渠道,迅速为护肤品场上开辟了全新战场,同时对于厂商来说也是新的挑战。