央视市场研究机构CTR媒介智讯最新发布的数据显示,2015年前三季度,中国广告市场整体规模上同比缩减了3.5%。其中,传统广告市场(电视、电台、报纸、杂志、传统户外)的降速达到了惊人的7.3%。
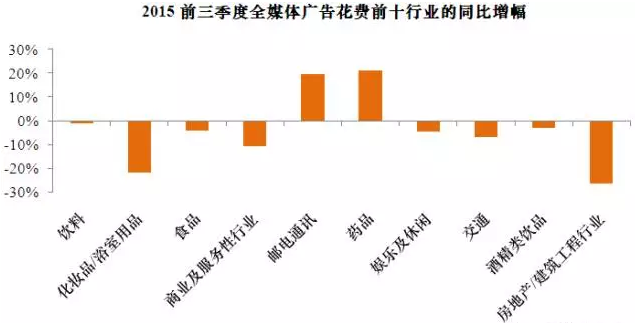
从行业上来看,2015年前三季度全媒体广告花费前十行业中,除邮电通讯和药品外,其他行业均呈下降趋势,尤其是化妆品/浴室用品行业,下滑幅度超20%,仅次于下滑最厉害的房地产/建筑工程行业。
纵观今年的媒体广告投放格局,在2015年前三季度中,传统媒体和新媒体的表现形成了鲜明反差。在整体市场3.5%的降幅中,传统媒体的拉低作用加大,电视提供了其中3.3个负增长百分点。而新媒体则表现出了提升作用,互联网将市场向上提升了1.5个百分点,商务楼宇视频、影院视频也均有0.7个百分点的拉升作用。
具体来看,今年以来,传统媒体的广告投放呈持续下降趋势,第一、第二季度的同比降幅尚能维持在4.7%、6.9%,到了第三季度,同比降幅首度跌破两位数,达到了10.1%。
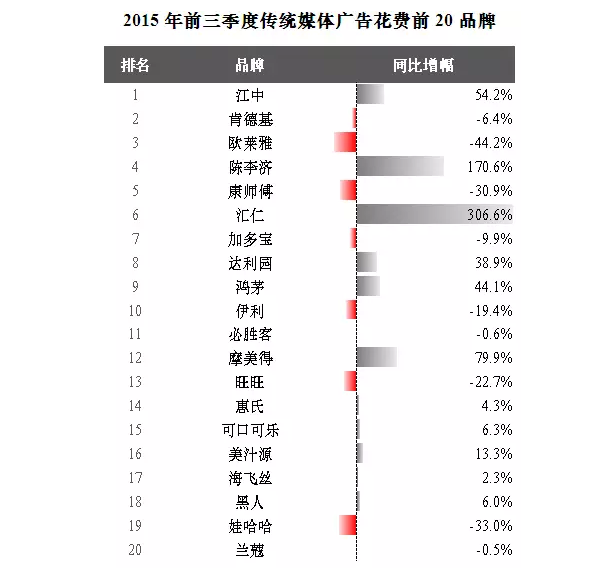
从投放品牌角度分析,在2015年前三季度的传统广告市场中,花费前20位的品牌结构较以往有了明显变化。其中,化妆品品牌仅占据3席,欧莱雅降幅惊人,达44.2%,兰蔻微降0.5%,海飞丝微增2.3%。
电视广告的明显下滑是造成传统媒体困局的主要原因。2015年前三季度,电视广告花费同比减少4.9%,较去年同期已是由升转降。广告时长降幅扩大是影响花费的一个重要原因,时长降幅从去年同期的6.6%扩大至11.7%。
更不容乐观的是,在外部政策稳定的情况下,电视广告的时长仍在继续缩减,且主要原因可能是来自于时段广告对广告主的吸引力下降,随着品牌营销升级,越来越多的品牌偏向于软性合作。但由于内容和合作范围有限,对电视台的整体收入拉动有限。
从不同级别的电视频道看,省级卫视的市场份额较去年同期扩大了4个百分点。省级卫视的内容竞争确实吸引了广告主的费用,帮助省级卫视抢占了电视广告市场的份额。但这种带动仍是集中在一线卫视,二三线卫视仍面临巨大的竞争压力。
在省级卫视的整体扩张中,内部的马太效应也将会愈演愈烈。从截止目前一些省级卫视的2016年招商情况看,重点卫视的节目推新数量和能力仍有优势。
与传统媒体广告市场不景气形成对比的是,新媒体势头正旺。
具体来看,户外新媒体中,影院视频广告收入随着电影市场的火爆而水涨船高。2015上半年,电影票房的收入达203亿,同比增加了48%。广告收入同样高增长,前三季度同比上涨56.2%。另一个主力军——商务楼宇视频也保持了稳定的增速,同比增长15.2%。
户外新媒体的增长势头,离不开两类广告主的贡献。一是以互联网+为标志的新兴行业,另一个是传统广告主的进场,后者在化妆品行业中表现尤为明显。
2015年前三季度,洗护发品牌在电视和商务楼宇视频的花费变化分别为-5.2%、27.3%,护肤用品在电视和影院视频的投入分别为-39.7%、39.4%,对比惊人。
以本土品牌韩束为例,继2014年韩束墨菊巨补水系列在万达、晶茂等影院投下近亿元映前广告后,2015年伊始,韩束公司为旗下面膜品牌一叶子在万达影院追加了总价值7亿的30s两年电影映前广告。