你还记得本土化妆品领域最大的融资案例吗?
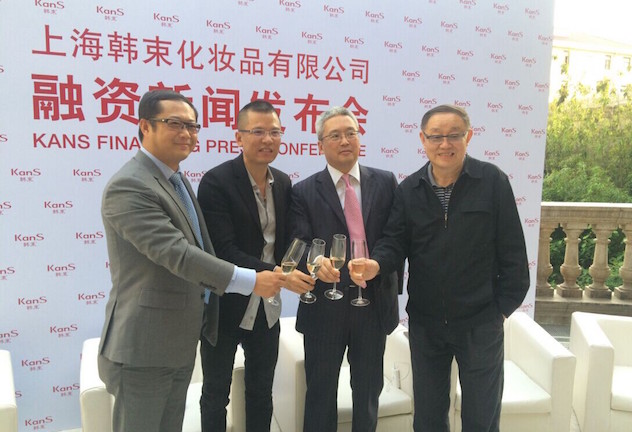
今年5月,上海上美化妆品有限公司(原韩束公司)对外宣布,获得中信资本、联新资本和前上海家化董事长葛文耀的希美资本共计4亿元的首轮投资。这一金额超越了之前丸美获得的LVMH集团旗下L Capital Asia基金的3亿元投资,创造了本土化妆品领域融资新纪录。
在此之前,《化妆品观察》官方微信曾于今年3月做过一期图说“一张图看全近10年风投投了哪些化妆品牌 谁投了3亿”,可以看到,从2007年开始,中国化妆品行业已然成为风投在消费品领域重点关注的对象,仅2014年行业便有7家企业获得风投。
棋盘资本则分了三个阶段进行统计,2007年至2010年10月,化妆品行业投资总数一共9单,投资金额均在1000万美元左右;2010年11月至2013年激增至23单,并出现亿元以上大手笔投资;2014年至2015年7月,仅在1年半时间内完成23单,且金额越来越大。
随着资本与产业的联姻已成为“新常态”,企业也需要了解和思考,资本对化妆品企业是如何估值的?什么样的化妆品企业更受资本青睐?
一、化妆品企业为何估值不高?
资本近几年与化妆品企业“互动”这么频繁,那化妆品企业的估值情况是不是也十分理想?想回答这个问题,我们还是要用事实说话。
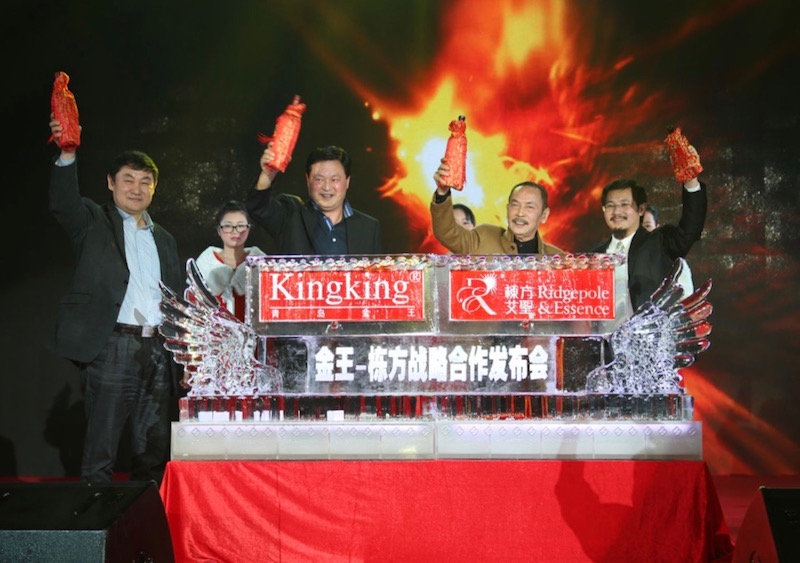
2014年4月青岛金王入股广州栋方日化有限公司,青岛金王与谢超华、唐新明、广州栋方日化、广东艾圣日化签署《战略合作协议》、《股权转让协议》,各方确定以广州栋方2014年承诺净利润1200万元作为估值依据,确定广州栋方估值为7500万元人民币(市盈率6.25倍)。
上海棋盘投资管理有限公司创始合伙人马宏介绍,非上市企业的市盈率通常在10—15倍。而由于会考虑变现性的因素,一般上市公司的倍率更高,甚至会达到30—50倍。此外,成长性则是被考虑的另外一个因素,成长性好的公司估值、倍率会更高。(注:除了市盈率法,资本对化妆品企业还有市销率法、交易流水估值法等其他估值方法,本文第三部分将对此进行详细阐述)
相比于非上市企业通常10—15倍的市盈率,广州栋方的估值无疑偏低。事实上,广州栋方并不是个例,纵观近两年国内化妆品企业的估值情况,相比其他行业的公司估值谈不上高。
2014年6月26日,丸美公司在证监会网站上挂出招股说明书,招股书显示,广东丸美生物科技股份有限公司2013年度营收9.7亿元,净利润2.1亿元。而以L Capital Asia基金2013年3亿元入股丸美获得10%的股权来看,当时丸美的估值为30亿元。
2015年1月6日,思埠集团入股幸美股份新闻发布会在广州举行,幸美股份以2元/股的价格向思埠集团定向增发3891万股股票,定增完成后,思埠集团持有幸美股份49%股份。可以看到,幸美股份当时的估值约为1.588亿元。
而在互联网行业,公司的估值又是另一番景象。品观君找到了36氪于12月8日发布的2015年互联网一级市场创业公司估值排行榜单,估值排名前10的分别是蚂蚁金服、小米、滴滴、大众美团、陆金所、大疆创新、众安保险、Uber中国、魅族、搜狗。其中蚂蚁金服、小米估值均超过了千亿人民币,其余估值均超过100亿人民币。
>>亚商资本创始合伙人严明
在亚商资本创始合伙人兼总裁严明看来,化妆品企业估值偏低的主要原因是受到了行业大环境的影响,“化妆品行业这几年比较‘折腾’,给了基金投资人一些不确定性,让资本市场对化妆品企业信心不足。”
的确,过去几年,化妆品上市公司的情况难言乐观:上海家化2014年陷入人事震荡,青蛙王子2014年7月股价已跌破2011年发行价,索芙特从2008年开始整体业绩大幅下滑,霸王自2010年以来连续五年半净利润出现亏损,两面针六年6度卖股票自救……
上市公司的情况不佳,化妆品企业的上市之路也并不顺畅,在提交IPO招股书两年后,相宜本草和安婕妤均于2014年7月1日终止上市。因此,虽然化妆品行业整体增速可观,但行业环境仍然影响到资本市场对化妆品企业的估值。
不过,严明认为这些负面的影响是“站在过去看现在”。在化妆品企业估值偏低的同时,化妆品企业在资本市场越来越热也是这几年并行的一个现象。
“二级市场很多投资者的心态都是追逐短期利益,但近几年一级市场对化妆品企业的投资量每年不断增加,投资类型也越来越广泛。”因此,严明认为需要“站在未来看现在”,“从未来5—10年来看,资本市场还是很看好时尚类产业,化妆品行业现在还没有形成格局,但因此也还有很多机会。”
二、你的企业会被资本看上吗?
未来化妆品行业充满机会,但什么样的化妆品企业才会被资本选中?首先来回顾一下过去几年都有哪些化妆品企业和资本“联姻”。
马宏将近几年被资本投资的化妆品企业归为几类:2007年至2010年是“说材质时代”,嗳呵、相宜本草等品牌的突破口都是“本草”材质;2011年至2013年,互联网带来新渠道的品牌机会,新兴渠道首当其冲,一些“淘品牌”也开始获得资本关注;2014年开始进入消费者主权时代,亚缇克兰、小蜜坊、河狸家、花印等一系列企业受到资本青睐,“光靠一个产品打遍天下的时代结束了,消费者开始分类,所以产品也开始分类。”
在这样百花齐放的时代,投资不再是孤立、单一的,资本似乎看得更加长远。
回顾青岛金王在化妆品行业的资本布局,可以看到非常明确的方向与针对性,广州栋方、杭州悠可、上海月沣、彩妆品牌蓝秀,囊括了品牌研发生产、品牌运营、线上线下渠道、彩妆品牌等多方面资源。
>>青岛金王股份有限公司董事长陈索斌
青岛金王股份有限公司董事长陈索斌在今年7月品观传媒主办的“首届中国化妆品投融资峰会”演讲时也曾表示,金王还将在化妆品行业布局更全面更多元的产业联盟,主要包括一线著名护肤品牌、彩妆品牌、国际特色护肤品牌、垂直电商、 O2O渠道、互联网平台、微商、物联网服务、优秀专业化团队、国外创新科技技术新美容美肤品牌等。
严明则透露,亚商资本会对化妆品行业进行长远投资,未来要布局一个轻奢生态链,“亚商资本已经开始在布局,投资的几家之间可以联动,投资的效率才会高。”
此外,严明详细讲解了资本青睐的化妆品企业需要具备哪些特质。
首先,严明认为企业创始人需要在行业浸淫多年,跨行业则会有一定风险。
在资本对化妆品企业的投资中,有一个失败的案例,曾任国美电器总经理的企业创始人田千里就是一个“跨界人物”。2009年,红杉资本和东方富海联合投资了本土化妆品连锁店歌诗玛,这是化妆品零售商拿到的第一个风投。据了解,歌诗玛高峰期总店铺数量一度达到100家,但现在基本上已经悄无声息。
其次,严明认为企业的规范性对资本方来说也不容忽视。严明指出,一家被投企业如果在纳税、员工社保、管理、操作程序、组织架构等多方面原先不一定规范,资本在投资后必定令其规范,这中间需要付出的时间、管理等各方面的成本是巨大的,“资本投资一家企业,往往会跟着它7、8年甚至更多年,规范性就显得非常重要。”
而且,身处竞争非常激烈的化妆品行业,如果因为自身在规范化的调整周期丧失原先野蛮生长的优势,同时未来的优势还未显现,反而会给人一种进展缓慢的感觉,甚至在竞争中被淘汰。
事实上,陈索斌此前在谈及收购彩妆公司广州韩亚的缘由时也强调,在中国本土的彩妆公司中,蓝秀十分规范,符合上市公司的标准和要求。
而具体到对化妆品品牌的投资,严明直言,“我们考虑投资一个品牌时,最终看的还是产品力和营销力形成品牌合力。”
他解释道,产品力指的研发和前期产品概念的开发,营销力则指的市场营销策略和终端执行效率,“国外大公司对产品概念的挖掘、技术的研发、专利的申请投入都相当大,因此哪怕遭遇小波折,调整后又会回到正轨,但国内很多品牌借力有余,匠心不够。”
严明指出,一个产品从概念、研发到上市,同行跨国公司通常会花费2、3年,甚至更长的时间,即便上市过程顺利起码也需要18个月的时间。“我现在投一个品牌,会先看产品好不好,企业花了多长时间在产品研发上。好的产品才能带来真正的差异化,也可以获得较好的溢价”。严明认为,国内有些企业可能在营销方面投入较大,但是产品这块投入不够。
除此之外,创始人的使命感和专注度,也是以严明为代表的一批资本人所非常看重的企业品质之一。
“越是处在这个时候,越要乐观,更加专注地把企业做深做透。”严明最后总结,希望创始人能够将使命感真正融入到企业的血液中,看得更长远一些。
>>Facebook创始人马克·扎克伯格
什么是使命感?严明举出了Facebook的例子。2015年10月,Facebook创始人马克·扎克伯格在清华大学经管学院发表中文演讲谈到,当他创立Facebook的时候,并不是要创立一个公司,而是想要解决一个非常重要的问题:把人们联系在一起,“当你有使命,它会让你更专注”。
在严明看来,这正是扎克伯格和他的Facebook成功的原因,“并不是互联网让他成功,而是他的使命让他成功的。创业很艰难,路途上有很多鸿沟,如果创始人没有大的梦想、不够专注,给自己留后路,创业成功的可能性就会大打折扣。”
三、资本对企业的N种估值方法
“在企业的不同阶段,估值方法是不一样的,而针对不同性质的企业,估值方法也不一样,不能一概而论。”马宏介绍,资本对化妆品企业通常有以下几种估值方法。
1、市盈率法
概念:当企业发展到一定阶段(比较成熟或是已经上市),利润相对稳定了,可以依据净利润估值。市盈率即市值/净利润(P/E值),主要针对盈利型企业。
案例:2014年4月青岛金王入股广州栋方日化有限公司时就是按照这种方法估值的。
2、市销率法
概念:按营业额估值的方法,市销率即市值/销售收入(P/S值),主要面对的是强调市场份额的企业。
点评:“处于发展期的化妆品企业需要投入,需要抢占市场份额,但投了广告,利润就少了。”在马宏看来,对于还处在发展期的化妆品企业来说,单纯依照净利润估值并不合适,“市销率一般3—5倍,因此到了C轮或是上市前后,市销率法和市盈率法的估值结果会趋同,但在企业发展的前期,这两种方法的估值结果差别会很大。”
3、交易流水估值
概念:依据交易流水估值,即市值/交易流水(P/GMV值),主要面对的是平台类企业。
案例:2014年5月22日,京东正式挂牌纳斯达克,以收盘价计算,京东市值约285亿美元。马宏认为,正是按照这种估值方法,京东虽然亏损严重,市值却超过千亿元。
点评:马宏介绍,网站通常分为自营类网站和平台类网站,自营类网站可以依据营业收入估值,采用市销率法。但平台类网站只收取佣金,往往按交易流水估值。
4、用户数估值
概念:按照用户数估值,即市值/用户数(P/MAU值),主要面对新成立甚至尚未有收入的企业。
点评:马宏表示,对初创型企业而言,没有利润,甚至没有营业额,但只要有用户,就可以依据用户数量和每个用户贡献的价值进行估值。
除此之外,针对在土地等方面有重大投入的重资产型企业,会按照市净率估值,即市值/净资产(P/B值);而针对快速增长的企业,比如互联网化妆品企业,还可以按照市梦率估值,这里就不进行详述。
“按照不同的方法对企业估值,虽然最后会趋同,但在中间的某个阶段可能会出现严重的分歧,这就是你对这个企业的未来怎么看,不同的资本会有不同的判断。”马宏强调,对于每一个具体的企业,很多时候不能简单用一种方式套用,常常需要几种方法参照起来运用。
在他看来,相比其他行业,化妆品行业的特殊性在于它对投入的需求很大。比如物流、制造型企业,广告营销等各方面投入对营业额和利润都没有太大影响,但化妆品企业的投入对未来的销售额会产生很大的影响,“不能为了完成今年的利润指标,结果把未来放弃了。”因此,在估值时候也需要考虑到行业的这一特殊性。