摘要 贝恩公司联合凯度消费者指数发表市场调研报告显示:中国快速消费品市场增幅明显放缓;消费者对较小规模的现代渠道如个人护理用品店保持兴趣;外资品牌在护肤品等四大品类中丢失了超过5%的市场份额
文/品观网
近日,贝恩公司联合凯度消费者指数发表市场调研报告《百里挑一,还是三心二意——如何赢得巨变下的中国消费者?》,对中国快速消费品市场发展趋势及中国消费者购物行为进行了解读。品观网特摘取与化妆品行业相关的重要信息与观点如下:
整体增速放缓,三线及以下城市增速高于上线城市
报告显示,中国快速消费品市场近3年增速明显放缓。在2011年二季度时,快消品同比增幅还高达15.0%,但到了2014年一季度,同比增幅已降至4.6%,创下3年来最低纪录。
在所有级别城市中,快速消费品零售市场增速均呈现放缓态势。但相较而言,下线城市(三线及以下级别较低的城市)实现了较快增长。不过,尽管上线城市(一二线等级别相对较高的城市)的增长率明显低于下线城市,但上线城市仍然是快速消费品的主要市场。
令人欣慰的是,纵观快速消费品的四大领域,除包装食品,饮料、个人护理用品和家庭护理用品的销量增长相对平稳。其中,个人护理用品和家庭护理用品在2013年实现了约6%的销量增长,增幅与2012年基本持平。
电商蓬勃发展,护肤品和彩妆是线上主要快消品类
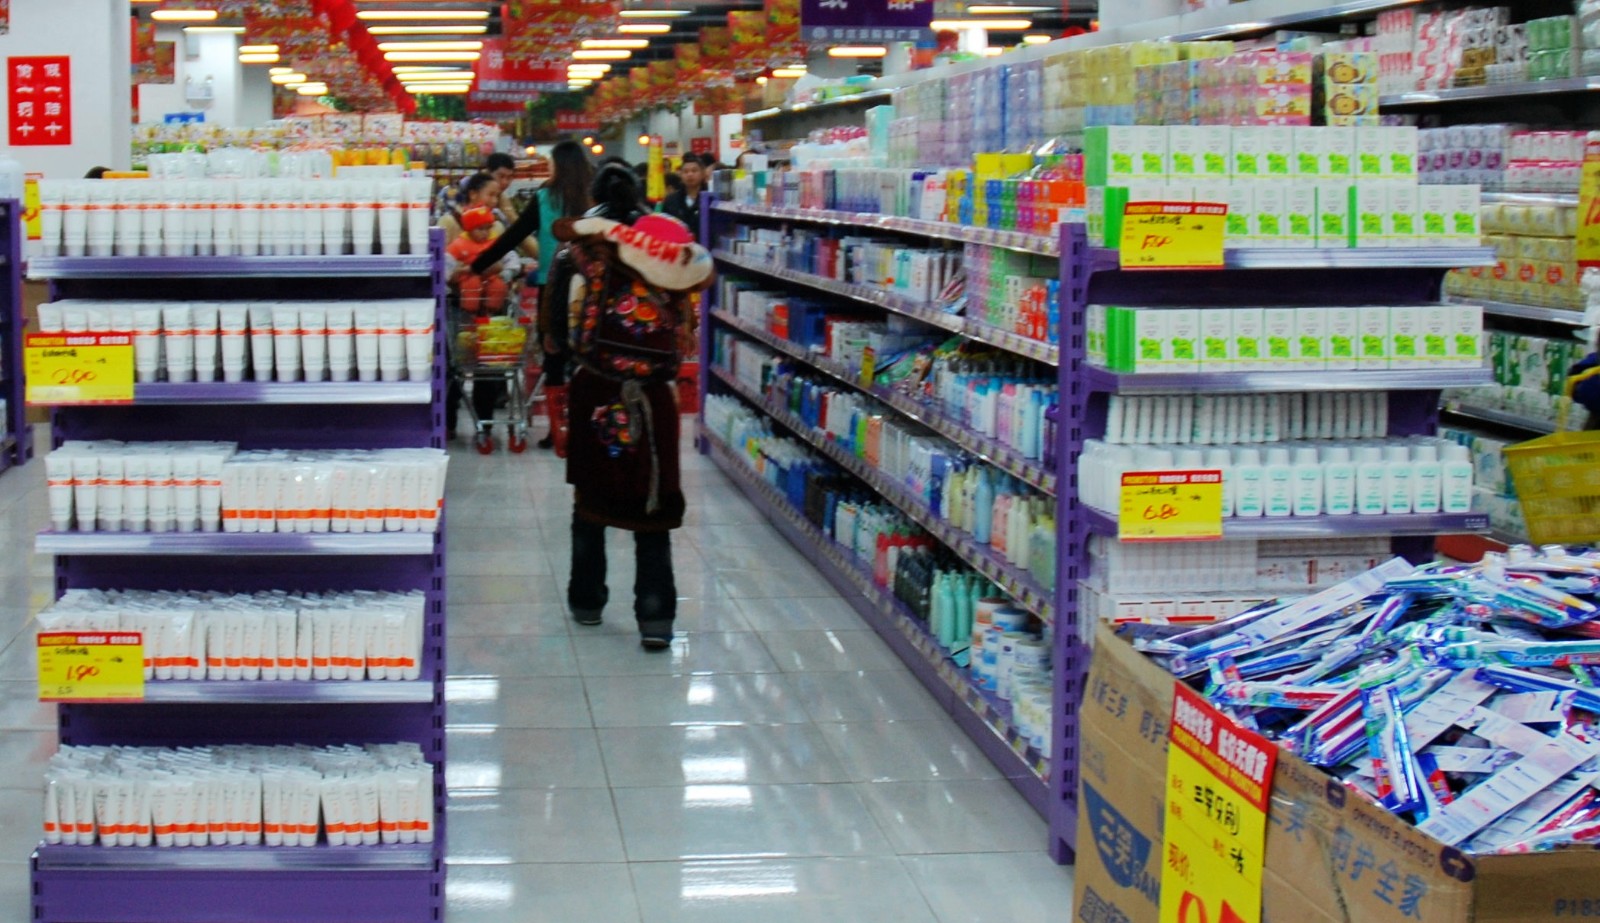
实体渠道在2013年仍占据快速消费品市场超过97%的零售份额。以超市和大卖场为主要代表的现代渠道占据快速消费品市场销售总额的一半以上,并以每年10%的速度增长。
消费者在过去两年中光顾大卖场的频率呈现小幅下降趋势,每户家庭每年在大卖场的购买频次由2011年的26次降至2012年和2013年的25次。但同时,消费者在较小规模的现代渠道,如超市、便利店和个人护理用品店,则保持了比较稳定的购买频次:每户家庭年均购物23次左右。
相较于其他市场的购物者,中国的购物者越来越倾向于使用智能手机和电脑购物。目前,中国已经成为全球销售额最高的电商零售市场。报告所研究的106个快消品类均在电子商务渠道实现了快速增长,平均年增长率高达42%。相对而言,电子商务渠道吸引了更多收入水平较高、居住在上线城市的年轻家庭。护肤品、彩妆和婴儿用品仍是电子商务渠道的主要快消品类,且已经实现了相对较高的渗透率和销售额。
外资和本土品牌大战,六成外资品牌损失市场份额
外资品牌在所有品类均不同程度面临着来自本土品牌的激烈竞争,导致其整体市场份额持续下滑,但每一个品类的竞争态势存在差别。比如,外资品牌在护肤品、碳酸饮料、果汁和婴儿配方奶粉这四大品类中丢失了超过5%的市场份额,但在护发素和饼干这两大品类中的份额却有所增长。
总体来看,大约六成外资品牌在2013年损失了市场份额。即便在外资品牌总体份额增长的品类中,不少外资品牌也出现了份额流失。同时,外资品牌在所有级别城市的市场份额均有所下滑,包括外资品牌占据较大优势的上线城市。市场份额的变化主要源于外资品牌渗透率在各个级别城市中的下滑。
快消企业怎么做?提高渗透率为本
在当今的市场环境下,品牌商更应专注于通过提高渗透率来提升品牌业绩。简单来说,品牌商应着重投资“品牌记忆”、“产品组合”和“店内执行”等三大品牌资产,以确保自己的品牌成功进入购物者的“备选清单”,并进一步转化为品牌渗透率。
首先,品牌信息需清晰独特、易于记忆。品牌商应充分利用与消费者的各个接触点进行广泛宣传,尽可能地让更多消费者了解品牌信息,并使之长期有效地停留在消费者有限的记忆中。对品牌的宣传需要持之以恒、线上线下营销有效结合、并保持统一。
第二,应重视创新并专注于明星产品。这不仅有助于创造更多的消费需求,也能够帮助品牌吸引更多新的消费群体。同时,应避免因单品过多造成广告效率低下、市场营销和销售团队精力分散等不良后果。
此外,在零售终端应实现合理有效的陈列及店内营销,并确保持续足够的投入(如店内促销等),以吸引品牌忠诚度普遍偏低的中国消费者最终购买产品,实现品牌渗透率和市场份额的提升。