近两年中国市场最火热的渠道,CS渠道一定算一个;而近两年CS渠道最火热的品类,非彩妆莫属。
根据宝洁CS渠道的研究数据,2014年中国化妆品份额最大的渠道是化妆品专营店和大卖场,份额占比均达到20%。这一研究同时预测,2020年,CS渠道在中国化妆品市场的份额占比将达到26%。
而关于CS渠道彩妆品类的火热更无需多言。据凯度消费者指数和欧睿的数据显示,2015年中国彩妆市场的销售额达到116亿元,同比增幅达16%;而从2009年到2014年,专营店渠道是彩妆产品销量最大的渠道,在2014年的占比达到56%左右。
时至今日,大至娇兰佳人等全国性大连锁,小至夫妻店,都已言必称彩妆;而已经崭露头角的彩妆单品牌店、彩妆专门店等新的彩妆零售业态,也无不瞅准了彩妆这一块巨大的蛋糕。
市场的新变化,必然要逆向推动供应端的战略调整。从品牌的角度来审视这个现象,会发现CS渠道的彩妆混战已经全面升级,而且日益让人看不清战局。
品观君认为,这场战争有四大战场。接下来请收看品观君为您带来的前线报道。
第一战场:本土彩妆品牌扎根战
在CS渠道谈彩妆,一定不能避开依靠这一土壤成长起来的本土彩妆品牌。在这片原属于本土品牌的战场上,本土企业拥有更大的优势,涌现了一批如卡姿兰、凯芙兰、玛丽黛佳、兰瑟、蓝秀、巧迪尚惠等优秀且各具特色的彩妆品牌。
坦诚来说,前期这些品牌也难以借助其他渠道发展起来,专营店渠道成为它们的不二之选。另一方面,这些品牌也成为CS渠道彩妆品类的培养者。而近些年,中国本土彩妆品增长迅猛。
卡姿兰品牌是在CS渠道较早进行卡位而成功的。15年前,当时中国彩妆市场尚且小众,尽管当时美宝莲进入中国已有6年,但是其渠道布局基本以一二线城市的商场为主,这便给卡姿兰留下了可供操作的空间。因此,卡姿兰成长的第一个突破点就是选择进入刚萌芽的专营店渠道进行终端操作。
卡姿兰扭转了当时国内彩妆无形象柜、无化妆师、无培训的尴尬,率先在专营店统一零售形象,迅速成为CS渠道的领军品牌。如今,卡姿兰已经将百货升为战略渠道。
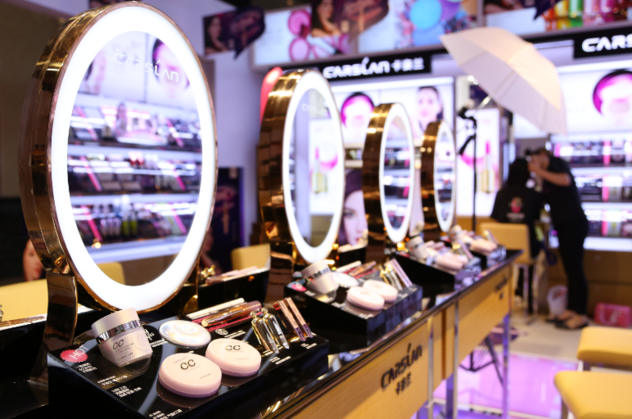
根据欧睿的数据,2015年中国彩妆第一品牌卡姿兰已占据中国彩妆市场6.5%的份额,紧逼排名第二的巴黎欧莱雅。卡姿兰集团卡姿兰彩妆销售部销售总监司艳军曾透露,2015年卡姿兰品牌增长率达到42%,这是卡姿兰连续5年保持每年40%以上增长。
本土彩妆的另一个重要突破口,是大力提升品牌的时尚形象,比如与艺术进行有效的结合。
比如,艺术彩妆品牌玛丽黛佳最近请来了具有外资品牌和本土品牌双重操作经验的陈海军作为副总经理,这个品牌在近两年的发展势头同样十分强劲。
据了解,截至2014年底,拥有1000多家门店的全国最大化妆品连锁娇兰佳人系统共拥有5个彩妆品牌,其中玛丽黛佳力压中美宝莲,成为娇兰佳人系统第二大的彩妆品牌,第一则是娇兰佳人的自有品牌。
而现在,有些本土彩妆品牌已经在借力资本开启全新的未来。
比如,上海上美化妆品有限公司拿下一笔高达4亿元的融资后,立刻就注资韩粉世家品牌。不久前,上海上美已完成全资收购韩粉世家,全资收购后,韩粉世家宣布将全面突破彩妆品类,计划新推出117个SKU,从底妆领域跨越至全品类彩妆。
同样被大公司收购的还有蓝秀品牌。去年11月,青岛金王正式宣布以3.726亿元收购广州韩亚100%的股权,这意味着韩亚旗下的彩妆品牌蓝秀成为沪深股市的中国彩妆第一股。并购完成后,在CS渠道,从2016年开始,蓝秀预计每年网点净增长将达2000家,至2018年,蓝秀在CS渠道将达到10000家网点。
第二战场:外资巨头抢夺战
本土品牌仍然在CS渠道进行占位,但现在的化妆品专营店大连锁除了本土彩妆品牌柜台外,也基本都会有至少一个进口品彩妆柜台。这些柜台以美宝莲等欧美大牌为主,现在韩系彩妆品牌在大连锁的网点铺开也有了提升。早些年,外资彩妆品牌几乎不看重CS渠道。
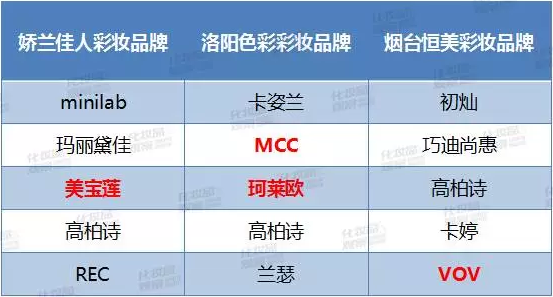
>>标红为外资品牌
这反映了外资彩妆品牌将市场份额的争夺做了渠道的下沉。而应对本土品牌的强出头,外资大牌甚至放下身段研究起了它们在CS渠道的竞争对手。
就在不久前,欧莱雅中国新上任CEO斯伯涵造访福建化妆品连锁店浓妆淡抹,以了解CS渠道商的声音和这个渠道的真实需求。斯伯涵此行还有一个重要的目的:弄清楚巴黎欧莱雅和美宝莲等品牌在CS渠道的真正竞争对手是谁。他的团队甚至拍下了浓妆淡抹店内其他彩妆品牌的柜台照片。
需要说明的是,2015年中国彩妆市场最大的两个彩妆品牌就是它们,其中美宝莲占据了中国彩妆市场20.2%的市场份额,巴黎欧莱雅的份额占比则为9.8%。如此强大的两个品牌在CS渠道研究起了竞争对手,可见一斑。
实际上,近几年来,欧莱雅集团一直在强调CS渠道对其中国市场的重要性。
2009年,巴黎欧莱雅试水专营店渠道。2010年,欧莱雅集团以巴黎欧莱雅为核心推出“魅力联盟”计划,以扩大在CS渠道的影响力。随着这个联盟的日益扩大,美宝莲也加入进去。2014年,巴黎欧莱雅和美宝莲甚至开展了一场全国化妆品专营店渠道发布会,宣布对专营店提供更多更实际的政策支持。
而到了2015年,欧莱雅集团甚至用改革组织架构的方法,获取在彩妆市场的灵活性。据报道,欧莱雅中国大众化妆品部将美宝莲和巴黎欧莱雅的两大品牌销售团队进行了合并,改变为了以百货渠道、现代渠道和CS渠道三大分销渠道为导向的三大销售团队。这意味着,欧莱雅集团在CS渠道彩妆市场上动真格了。
强大的欧莱雅中国都将原本被视为“非主流”的CS渠道作为一个销售的导向了,更别提一些来自海外的相对知名度较低的彩妆品牌。
在今年的上海美博会上,许多参展者发现今年参展的彩妆品牌成倍增加,其中尤以韩国彩妆品牌为甚。这些品牌也纷纷将专营店渠道视为一个新的方向。
韩系彩妆品牌在中国CS渠道的发展历时已久,从早期的爱丽,到如今的VOV、MCC、珂莱欧等。
VOV去年在中国市场针对各个渠道开发了针对性的视觉营销系统。韩国LG生活健康海外销售部的张东昊曾表示,VOV不仅将开发中国专供产品,同时将强化新型渠道,重点开拓CS渠道。珂莱欧进入中国市场以后,则找到了浙江新紫阳、安徽传美等知名大代理商,2015年在CS渠道甚至开展了众多终端促销活动。
虽然相比欧美大牌市场份额仍较小,但在当前韩流仍盛的情况下,化妆品店主也要顾及年轻消费者的属性,考虑在店内售卖韩国彩妆品。在品观网(www.pinguan.com)《中国消费者对“进口化妆品”的态度行为调查》中,54.55%的渠道商表示会选择韩国彩妆。
要知道,如今风靡中国市场的气垫彩妆就是从韩国流进来的。在这样的背景之下,CS渠道的这场混战或许更加让人看不清。
第三战场:护肤品牌的跨界战
这场由彩妆品牌主导的混战,还将在CS渠道最为强势的护肤品牌卷了进去。近年来,CS渠道护肤品增长遭遇瓶颈,护肤品牌也开始寄希望于品类的延伸,寻求新的突破。在此背景之下,越来越多的护肤品牌做起了彩妆品类。
在刚刚结束的上海美博会上,CS渠道的领军品牌自然堂连续三天上演了彩妆秀,并作了大面积的彩妆产品展览。自然堂官方人士透露,这正是为自然堂彩妆进军专营店所做的预热和宣传。据了解,自然堂在2012年开始涉足彩妆品类,而如今自然堂将彩妆品类放在了更加重要的位置,不仅要进驻CS渠道,还签下赵丽颖作为彩妆代言人。
半年前,中国百货渠道的第一国货品牌佰草集推出包括三组彩妆产品的佰草集·典萃“轻彩妆”系列,均价只有100-150元,作为品牌追求年轻化的一个尝试。今年初,上海家化公开宣称将更加注重CS渠道,而佰草集的这一彩妆系列,从一诞生就是以CS和电商为主要销售渠道的。
自然堂和佰草集这两大品牌在彩妆品类的扩展上走得比本土其他一线护肤品牌稍远一些,但不可忽视的是,其他一线护肤品牌也普遍在尝试这一块“难啃的骨头”。
知情人士曾告诉记者,早在十几年前,某现在的本土一线护肤大牌就曾计划做彩妆品类,然而考虑到市场体量小、投入大和难以管理等问题,最终这一规划被束之高阁。这正是前期本土品牌共同的顾虑。
如今,即便它们不推出完整的彩妆产品线,也都纷纷不甘落后地往彩妆品类上靠拢——推出底妆产品。于是,在近两年行业内涌现出了一批由护肤品牌推出的底妆产品,这一股风潮甚至被称为“底妆革命”。
2014年,美肤宝曾推出“养肤红妆”系列;2015年初,欧诗漫推出珍珠CC霜,此前欧诗漫还曾推出珍珠白晶彩焕颜BB霜等底妆产品;2014年,珀莱雅推出黄金BB霜,2015年又推出气垫CC霜产品;丸美、幸美、雅丽洁等品牌也纷纷推出底妆产品……
护肤品牌做彩妆品类在外资品牌阵营中早已不是什么新鲜事,但主要依靠CS渠道的本土护肤品牌开始向彩妆市场进军,足以说明这个渠道的彩妆品类战争的升级与扩大化。
第四战场:门店资源的卡位战
随着本土彩妆品牌的重兵投入、本土护肤品牌的秣马厉兵和外资品牌的重心转移,CS渠道已然成为一片彩妆品类的激烈战场。但是直到目前,中国化妆品市场的彩妆份额仍然不算高。据欧睿咨询的数据显示,中国市场彩妆与护肤品的销售比例约为18:82,这个数据在韩国是48:52。
这一方面体现了中国彩妆市场的巨大前景,另一方面,也表明中国彩妆市场在这一场激烈的竞争中尚未形成具有绝对话语权的寡头。相比于已经竞争白热化的护肤品类,CS渠道有特色的彩妆品牌仍相对较少,中国品牌与外资品牌各具特点,做彩妆的与做护肤的各有优势,壁垒低,容量大,遍地都是机遇。
但实际上,CS渠道的彩妆竞争,不仅仅是产品力和品牌力的竞争,这个渠道区别于其他渠道的独特属性,使得各大品牌需要付出更多的心血。
比如,针对CS渠道的动销支持和店员培训。
首先一定要说的,是卡姿兰中国彩妆周。卡姿兰中国彩妆周是中国彩妆行业规模最大、周期最长的促销活动,创立于2013年,并在2014年取得快速发展,创下2.2亿元的零售额。2015年,卡姿兰中国彩妆周在中国46座城市开展了692场路演活动,覆盖7332家终端网点,合计产出零售额3.6亿元。而今年,卡姿兰中国彩妆周更是强化了其时尚色彩,与东田造型合作,由东田造型的资深造型师现场进行时尚教育。
玛丽黛佳在CS渠道终端采用的是另一种策略。2012年开始,玛丽黛佳便开始向专营店提出打造零售氛围的想法并予以实施。而此后,玛丽黛佳又推出“玩色课堂”,让化妆品专营店BA与顾客进行体验互动,强化品牌的知名度和美誉度。据了解,单2014年,这一活动就开展了近1000场。
卡姿兰集团旗下的彩妆潮牌凯芙兰则通过众多新奇好玩的互联网新玩法,走在了帮助CS渠道对抗线上渠道冲击的前列。
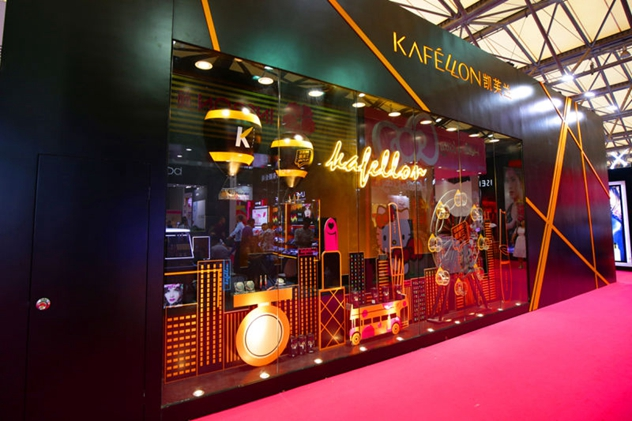
再比如,彩妆品牌应当帮助原本彩妆时尚感较差的店铺完成店铺的升级改造。
2015年7月,卡姿兰正式推出“彩妆梦工场”,并在全国60余场订货会上发布了这一项目。“彩妆梦工场”是在日化专营店渠道利用门店公共区域空间打造的,集彩妆品牌展示、试妆体验及产品陈列等为一体的彩妆专区,有利于强化体验,加强品类的专业服务。通过这样的形式,卡姿兰能提高对终端市场的掌控力。
现在市场上也涌现出了各类彩妆集合店。在第一届届上海大虹桥美博会上,爱丽公主屋、聚优品等彩妆集合店的亮相就吸引了众多渠道商的注意。这类店铺的出现与传统的化妆品店增设彩妆专区的缘由是一致的:提升店铺彩妆专业性,以服务培养消费者的彩妆消费意识和忠实度。
由此可见,在这场混战中,CS渠道彩妆品类还可以走上很长一段路。