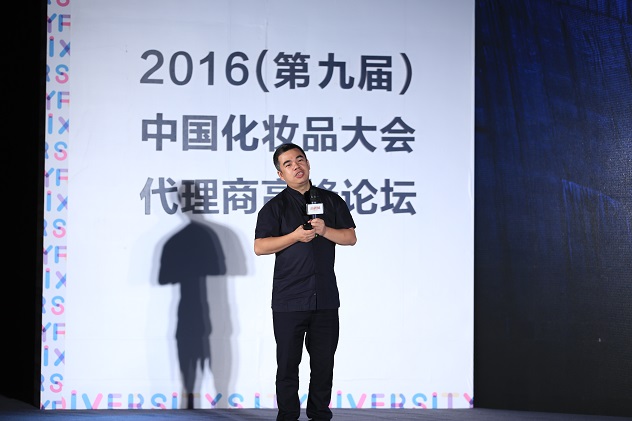
7月23日,北京,2016(第九届)中国化妆品大会·代理商高峰论坛正式拉开帷幕。品观网主笔吴志刚除了发布《2016中国化妆品代理商生存发展蓝皮书》之外还对行业未来局势做出了9点判断:
1.全产业链正在快速集中:整个中国日化行业的各个链条板块在以前所未有的速度在规模集中。有人说2020年未来可能会出现三个零售破百亿的彩妆品牌,虽然不知道会不会实现,但是这代表了一种趋势。
未来中国整个的零售行业包括品牌商,包括我们的供应商,在日化行业的各个链条板块,包括代理商正在集中,全产业链正在快速集中,整个行业各个板块正在以前所未有的速度开始集中。例如在零售行业中,娇兰佳人新开店超过500家,未来3年,他的零售规模预计可以超过百亿,在品牌方也有许多类似的资源集中化,这也是经济下行期间的行业特点。
2.超级的本土品牌必将崛起:以前,中国化妆品市场是外资品牌的天下,未来不到10年,以百雀羚、韩束等都会超过20亿、30亿的回款,零售规模是70亿、80亿,这是超级性的本土品牌。
一方面我们看到在大众渠道当中本土品牌正在攻城略地,获得更大的市场份额。但是未来一方面在未来的90后消费者心中,日韩品牌依然占据非常主流的位置。本土品牌和外资品牌的竞争依旧会是一种常态。
3.战略性的营销资源争夺加剧:战略性的渠道,为什么许多品牌赔钱进屈臣氏?因为要想跟一、二线的城市的主流年轻消费群体交流和沟通,必须进入屈臣氏渠道。屈臣氏是一个战略性的渠道。这样的竞争并不仅仅局限在渠道方面,吕总为什么花10亿投湖南卫视,他追求的是更高层面的战略打击,湖南卫视就是一个宣传的战略资源。从渠道到宣传资源,所有人都在争夺占。这是下一个战略的入场券。
4.价值为中心的创新模式出现:高性价比不足以涵盖这个概念,因为在化妆品行业里性价比只能做而不能提,化妆品店不可能做出10元店。但为什么10元店模式的名创优品能出现?因为它卖的是日本进口品,能够给消费者更高端的体验。悦诗风吟店里的一片面膜也只卖6元,但是可以给消费者高端的体验感。
这种价值为中心的创新模式,未来三年时间以内会成为中国整个日化行业的主流,因为在经济下行期的过程当中,大家知道消费者收入在缩减。但是另外一方面消费者的需求在升级心理上要装逼,荷包上要更清白。
5.战略性新用户分布高度碎片化:90后是改变日化行业的决定性力量,他们的消费渠道和接受信息的渠道更加碎片化,这意味着未来的消费者有更多的入口和渠道,例如网红经济的背后是个性化的消费导购。
现在的新消费群体,需要有更多个性和感性的消费入口。这样的新用户的判断对我们的线下的影响也非常大。我们若干的大众化的产品都会分解成小众化的入口。
6.全渠道的运营能力需要更加凸显:今天许多能够做大的公司最核心的能力都是全渠道的运营能力,而不是打广告的能力。比如韩后,我们了解到他今年上半年没有投放打广告,但是他的销量依然增长40%。原因是因为全渠道的营销能力。
离开全渠道运营能力的品牌无法成为王者。单一渠道的品牌最多成长为10亿级别的品牌,但是要做到50多亿,必须覆盖全渠道,也只有这样才能支撑数亿的广告费用。
7.企业开始呈现生态化:现在日化行业等待上市的有4家企业,排队的公司有900家;如何才能获得更久、活得更远。即使不靠上市融资,依旧能够靠自己的闭合性资源生存。
比如说欧诗漫看起来是做美白,但是他做的是珍珠产业,他除了护肤品之外还会做婴童产品、珠宝等。很多的企业正在超越一般意义上的品牌经营,正在经营以核心能力为中心的生态化的建构,让整个企业包裹的更紧。
8.资本力量正在全面改造行业:当前许多的企业,所有做得好的品牌、代理都接到一个问题:到底卖不卖?资本已经开始全部改变这个行业。
资本企业都具有非常重要的战略眼光,看好在整个中国的消费升级的过程当中,化妆品和颜值经济会带来大的增长。但是这样一些产业的整合者,有产业整合的资源和资金,但有没有运作这个行业的能力,目前还是未知的。
9.全球化的资源调动:品牌商会调用全球的资源,而这样会根本性改变渠道商的生存环境,代理商需要做得的并不仅仅是关注自己的产业,而是整个行业的动态。
中国化妆品大会由品观网(pinguan.com)主办,被誉为中国化妆品行业的“达沃斯论坛”,至今已举办九届。本届中国化妆品大会·代理商高峰论坛主题为“冷周期的渠道重生”,由卡姿兰集团总冠名。演讲对话嘉宾包括君联资本投资副总裁康毅、日本代理商巨头代表林田成年、怡亚通大泽董事总经理聂峰辉、烟台益商董事长刘忠民、深圳盈庄董事长梁华盟、安徽弘方总经理刘峰、泉州美杰董事长洪宏、云南弘美总经理赵波、天津思宇浓总经理耿贵刚等。
更多图文直播报道,敬请持续关注品观网(pinguan.com)。