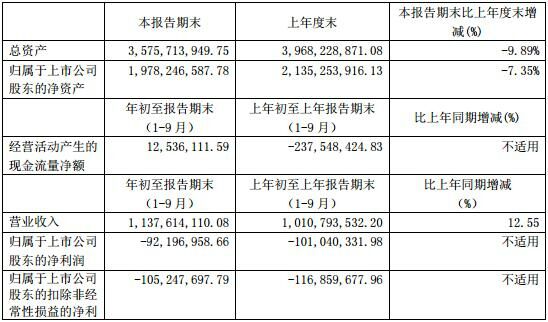
10月25日晚间,两面针公布了2016年第三季度财报,报告显示,2016年1-9月,两面针实现营业收入11.37亿元,同比增长12.55%;但是增长的背后依然难掩净利润的大幅下跌,本报告期末,归属于上市公司股东的净利润为亏损9219.7万元。
其中,三季度两面针营业总收入3.2亿元,净利润为亏损3232万元,比去年同期亏损增长49.72%
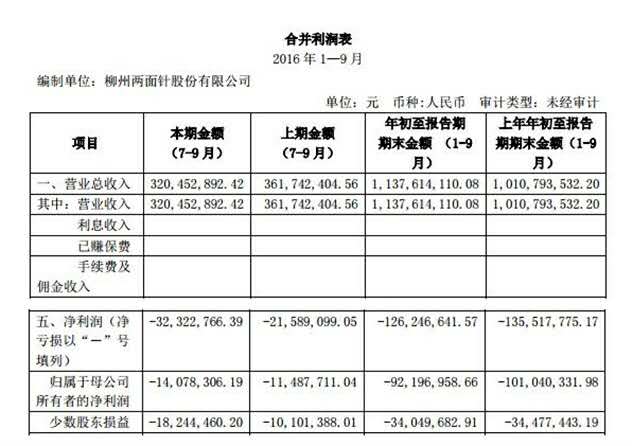
可以看到,虽然今年前三季度两面针营收出现一定幅度的上涨,但是目前两面针所面对的盈利压力仍然较大。
而将时光拨盘拨回到2004年以前,“一口好牙,两面针。”这句广告语可谓是家喻户晓,从1986年到2001年,两面针在国内市场上几无对手,连续15年本土产销量第一,稳坐“国产牙膏”霸主地位,风光一时无二。
靠着主营的牙膏业务,两面针在2004年成功上市,并在2006年达到销量巅峰,牙膏业务营收3.12亿元。此间,两面针开始转型之路,以期通过资本运营作为其实施多元化战略的突破口。陆续开辟了口腔护理用品产业、洗涤用品产业、旅游用品产业、生活纸品产业、医药产业、精细化工产业、制浆造纸产业和房地产业八大业务板块。
没有人会想到,从巅峰滑落只需转眼一瞬。2007年,两面针年营业收入直线下降至1.78亿元,主业不振,两面针就此陷入下滑泥潭。
时至今日,多元化的结果,让两面针顾此失彼。目前,两面针在牙膏市场的占有率已不足1%,在经济大环境的影响下,其多元布局的房地产、制造业也是亏损连连。更让人唏嘘的是,当年争议颇大的两面针投资中信证券,现在出售后者的股票竟然成为维持两面针账面数据的主要支撑。
连续9年的亏损下滑,两面针还有翻身的余地吗?
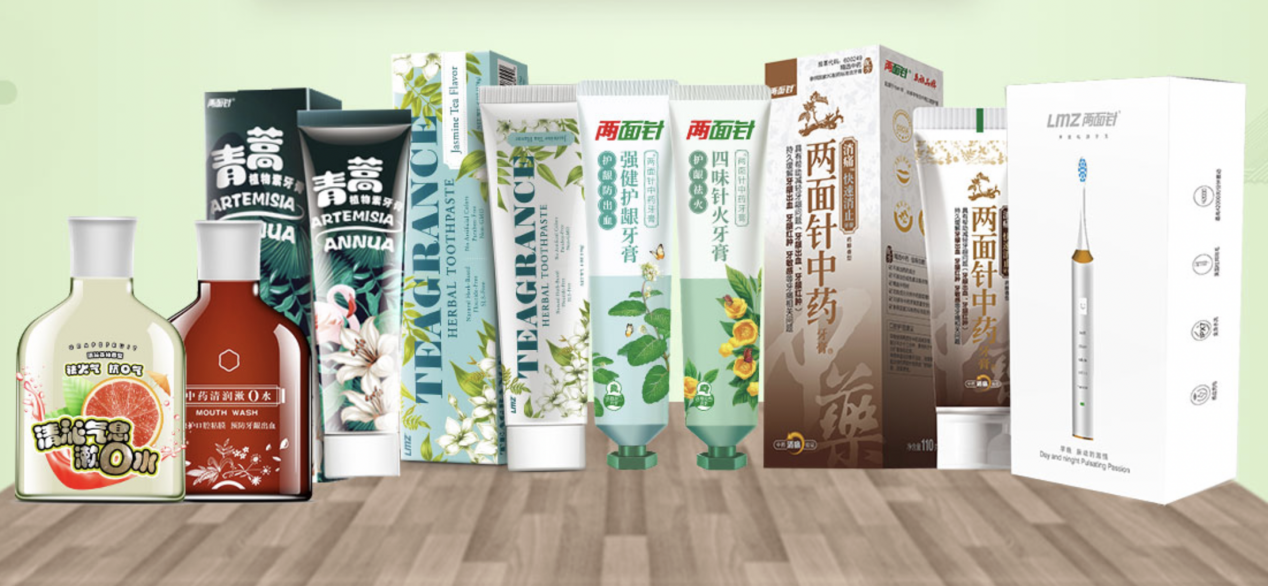
至少在两面针的核心优势资产——中药牙膏上,“两面针”还能看见对手的车尾灯。事实上,“两面针”这个品牌本身就是一种草药,具有医治牙痛的功效。
调研机构英敏特的一份研究报告显示,中国口腔清洁用品市场全球排名第二,市场零售额在2012年相当于美国的一半。不过,其人均年消费额仅有2.7美元,远远落后其他口腔清洁用品消费大国,只有美国人均支出的13%和日本的18%,该市场极具增长潜力。
正是有这样的市场潜力,我们看到,云南白药与舒克在短短几年内异军突起,扛起国产口腔护理的大旗。
市场摆在这儿,潜力大家都能看得见,但是想在竞争激烈的快消品领域翻身,资金、营销、渠道几方面的支撑缺一不可,两面针目前的状况加之所面对的市场环境,前路可谓艰险。
作为昔日中国本土牙膏的领导品牌,两面针在今年最后一个季度会有哪些动作?能不能继续保持营收增长?我们拭目以待。