2017年,两会把“推动实体店销售和网购融合发展”写入政府工作报告中,而这,或许能够对传统零售业和化妆品产业产生一定的影响。遗憾的是,化妆品CS渠道似乎并未对此加以关注,也无过多的讨论。
10年前,品观网(pinguan.com)通过《中国化妆品终端变革》 一书,系统地预测专营店将成化妆品主流终端渠道,这一预测最终一语中的,开启了化妆品CS渠道高速成长和发展的10年。这10年,也是终端品牌商、经销商、零售商通力合作的一段美好历史。
不过,再美好的过程,当遇到产业发展增长放缓、竞争加剧的经营环境变化时,终将回归残酷而又现实的规律:适者生存。
毫无疑问,电子商务、消费商、进口品、跨品类深刻地影响着整个产业链。更具体地说,科技应用的高速迭代,深远影响着文化、消费习惯、社会生产力的变革趋势,终端品牌商、经销商、零售商各自生存发展利益掣制因素开始多元化,相互依存关系变弱,相互利益矛盾开始加大,产业链条各节点核心的利益相关性及核心竞争力,面临升级换代的“下半场”。
阿里研究院为“新零售”概念给出的定义是:“以消费者体验为中心的数据驱动的泛零售形态”。定义中有三个关键词:“消费者中心”、“数据驱动”、“泛零售形态”。
阿里研究院的报告由此引申出“新零售的三大特征”:“个体需求为本”、“零售物种大爆发”和“零售二重性”;并进一步推演出零售产业链上正在或即将发生的一系列变革。
终端品牌觉醒
很多在化妆品CS渠道成长起来的品牌,利润却不是主要来自化妆品CS店,或是其规模增长大部分来自三级以下市场,这对于它们而言,确实有些尴尬。
厂家品牌大会、VIP旅游渐渐少了;月度、季度政策包执行日渐艰难;主推明星单品、爆品的堆头也似有被透支的嫌疑,化妆品店因空间所限,在陈列上不可能突出所有商品,这使得部分终端品牌推手不得不根据“二八原则”越俎代庖地培训渠道商,不得不针对“人性弱点”强行展开概念灌输或利益诱惑。
在如此环境下,消费者只能无奈地“被消费”,店铺“自我意识”在“全套服务”的套路中逐渐迷失。
互联网时代,一部分拥有生产、技术、资金、人才、专业资源的企业,又多了一些选择的机会,电商、消费商的成长规模迅速膨胀,原本就缺乏创新和竞争力的品牌,基本功也在逐渐丧失,甚至“掩耳盗铃”,对多级合作伙伴的利益争执置若罔闻。
可喜的是,已经有一大批中国本土终端品牌完成“量”的积累,真正实现“质”的变化,终端品牌获取消费者认知的成本变小、效率提升,且能够获取到的可激发创新的信息更及时、更精准,一场汹涌的变革其实早已开始。具体而言,这是一场发展和竞争力价值的博弈。
一部分经销商和化妆品店突然享受不到来自终端品牌商的“全套服务”,代表着产业链利益依存关系正遭受重构,当零售业态发展缓慢,效率低下,则必然被高效者替代。经典的营销“4P”理论(产品、价格、渠道、促销)和规则,在互联网时代注定被改写。
代理商(分销商)惊醒
这里特指专注于化妆品CS渠道的代理商,伴随着中国化妆品渠道变革的辉煌十年,他们镌绘了一段风景独特的中国化妆品产业发展历史。
原本CS渠道代理商是受电子商务、消费商、进口品、跨品类影响最大的链条,由于特殊的历史原因,仍然有一大批代理商还在熟睡之中,任劳任怨地按时(契约式)回笼资金给品牌商,不计成本地想尽办法协助终端店消化库存。
总的来看,品牌成长的红利与其关系不大,动销、服务成本创造的大部分收益与其无关。品牌终端重心迁移、零售百强品牌崛起、直供品类爆发,加之终端品牌份额的增长迟滞,层层盘剥之下,CS渠道代理商只见成本增加,难见利润增长。
而以丽人丽妆为代表的另类代理商则正迅猛发展,供应链大鳄攻城拔寨,胃口大开,自信地只用大把现钞赌明天。此外,另一道独特的风景是各类“联盟”如雨后春笋般冒出,博弈的初心无法掩饰,至于能否实现真正的产业价值,评价为时尚早。
几乎可以肯定,以小美诚品为代表的B2B必是趋势(资产轻、效率高、守正透明、应变快),多个B2B平台快速发展,颇受资本青睐,便是最好的例证。
同时,还能预测到几个明显的趋势:
1.行业的发展必然更加欣欣向荣,中国的化妆品产业或许会迎来更大的增长,有效消费人群逐步放大;
2.生活方式及消费习惯的改变会促使客单价显著提高;
3.本土化妆品科技、工业基础的竞争力已实现跨越式发展,面积等同整个欧洲的神州大地,“代理商”的角色一定不会被取代(已反复经历过分公司、办事处倒回经销商的验证),为证明自身价值,代理商亟待转型。
世界权威的《财富(FORTUNE)》杂志早在2001年已将供应链管理列为本世纪最重要的四大战略资源之一。而对于化妆品代理商而言,“反应性供应链”方向是转型的最佳选择,主要体现供应链市场中介的功能,需要对未预知的需求做出快速反应。
目前加盟或直营门店在50家以下、年产值1亿左右的化妆品店在CS渠道占据非常重要的位置,其组织结构的有效职能和资源整合能力,已无法满足经营发展的需要,尤其是在零售品牌、商业空间、品类管理、系统平台、运营执行、圈层交换、规模拓展、培训教育、金融资本等9大模块上,需要强有力的专业机构对接。
而代理商是可以成为这样的专业机构的。放下博弈,转向合争,打造区域市场最优质的“服务商”,这就是代理商转型的方向。
零售品牌终端梦醒
单纯只有陈列展示和“教育消费者”功能的传统化妆品零售,由于互联网及电子商务技术的高速发展,使得商品的诸多信息彻底打破了空间局限,“被需求”的主体——“消费者”真正开始获得了“解放”和“自由”,如果还把“消费者需要及潜在需求的满足”当做口号,最坏的结果是连讨论和矫正的机会都没有。
更不乐观的现状是,传统化妆品店(连锁)的“前台”六维动态目标、“中台”服务可达能力和模式、“后台”基础赋能和决策,几乎落后了一个时代。“数据驱动”要么只是个概念,要么是用局部模型解决立竿见影的小目标,进而制造更大的策略和战略的偏移。
立足当下,展望“下半场”,传统化妆品零售的下个时机、时势、时效合体的大时代已经来临。在电商、自媒体、消费商、各类共享生活应用推崇的“个性、自由”泛滥的环境下,消费者已陷入另一种看似无拘无束的束缚,一种眼花缭乱的无所适从,从信息匮乏时代的“没法选择”,迅速陷入信息大爆炸时代的“无从选择”。
阿里研究院提出的“零售二重性”是指:任何零售主体、消费者、商品既是物理的,也是数据化的,需要从二维角度去思考。运用合适的大数据管理系统,实现管理角色化与消费者画像清晰化,零售场景就可以根据消费者“人”的类聚而非产品“物”的群分来构建,真正促进零售与消费文化的不断发展,无论是产品先行还是渠道先行,最终目的都是效率第一。
而效率对于化妆品店而言,又具体体现在能健康降低经营成本,优化“三台”资源(“三台”是后台、前台、中台,主要指企业组织底层的决策、服务、执行),提升“质高价优、感动人心”的消费者体验,切实保障落地执行效率,将通过竭力降低营运成本而省下的钱回馈给会员,同时建设辨识度、美誉度高的零售品牌,实现线上线下融合。
此外,通过现代物流、移动支付及科技金融的加持,下半场化妆品零售“最优解”的效率变革,无疑会使原本已经落后的化妆品产业链更加混沌,一大批化妆品“百强连锁”早已或正在充当“品类杀手”的角色,化妆品作为特殊的商品大类,将不可避免地实现爆发。
变革与个体的意愿关系已经不大了,整个中国化妆品产业变革的效率越来越高,值得期待的“下半场”正式开场。期待中国实至名归的化妆品零售百强企业,能够造福产业,造福消费者!
活动预告:
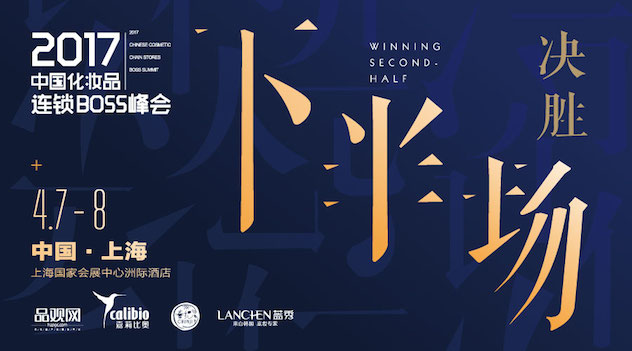
4月8日,在由品观网(pinguan.com)主办、嘉莉比奥冠名的2017中国化妆品连锁BOSS峰会将在上海隆重举办。
这是品观网(pinguan.com)第一次针对CS渠道重点用户召开的闭门峰会,将定向邀请200位化妆品行业一流连锁企业经营者,围绕“决胜下半场”的主题,共同探讨当下产业发展跟不上消费升级、CS渠道增长红利日渐消退、传统零售无法与新的消费群对话背景下,未来零售转型升级的方向。