抖音彩妆第一品牌,拿到了欧莱雅旗下基金的投资。
昨日(9月10日),上海信及豚鱼科技集团有限公司发生股权变更:股东新增凯辉创美未来(上海)私募投资基金合伙企业(有限合伙)(以下简称“凯辉创美未来基金”),后者认缴出资额为234.7695万元,持股比例为4.4255%。
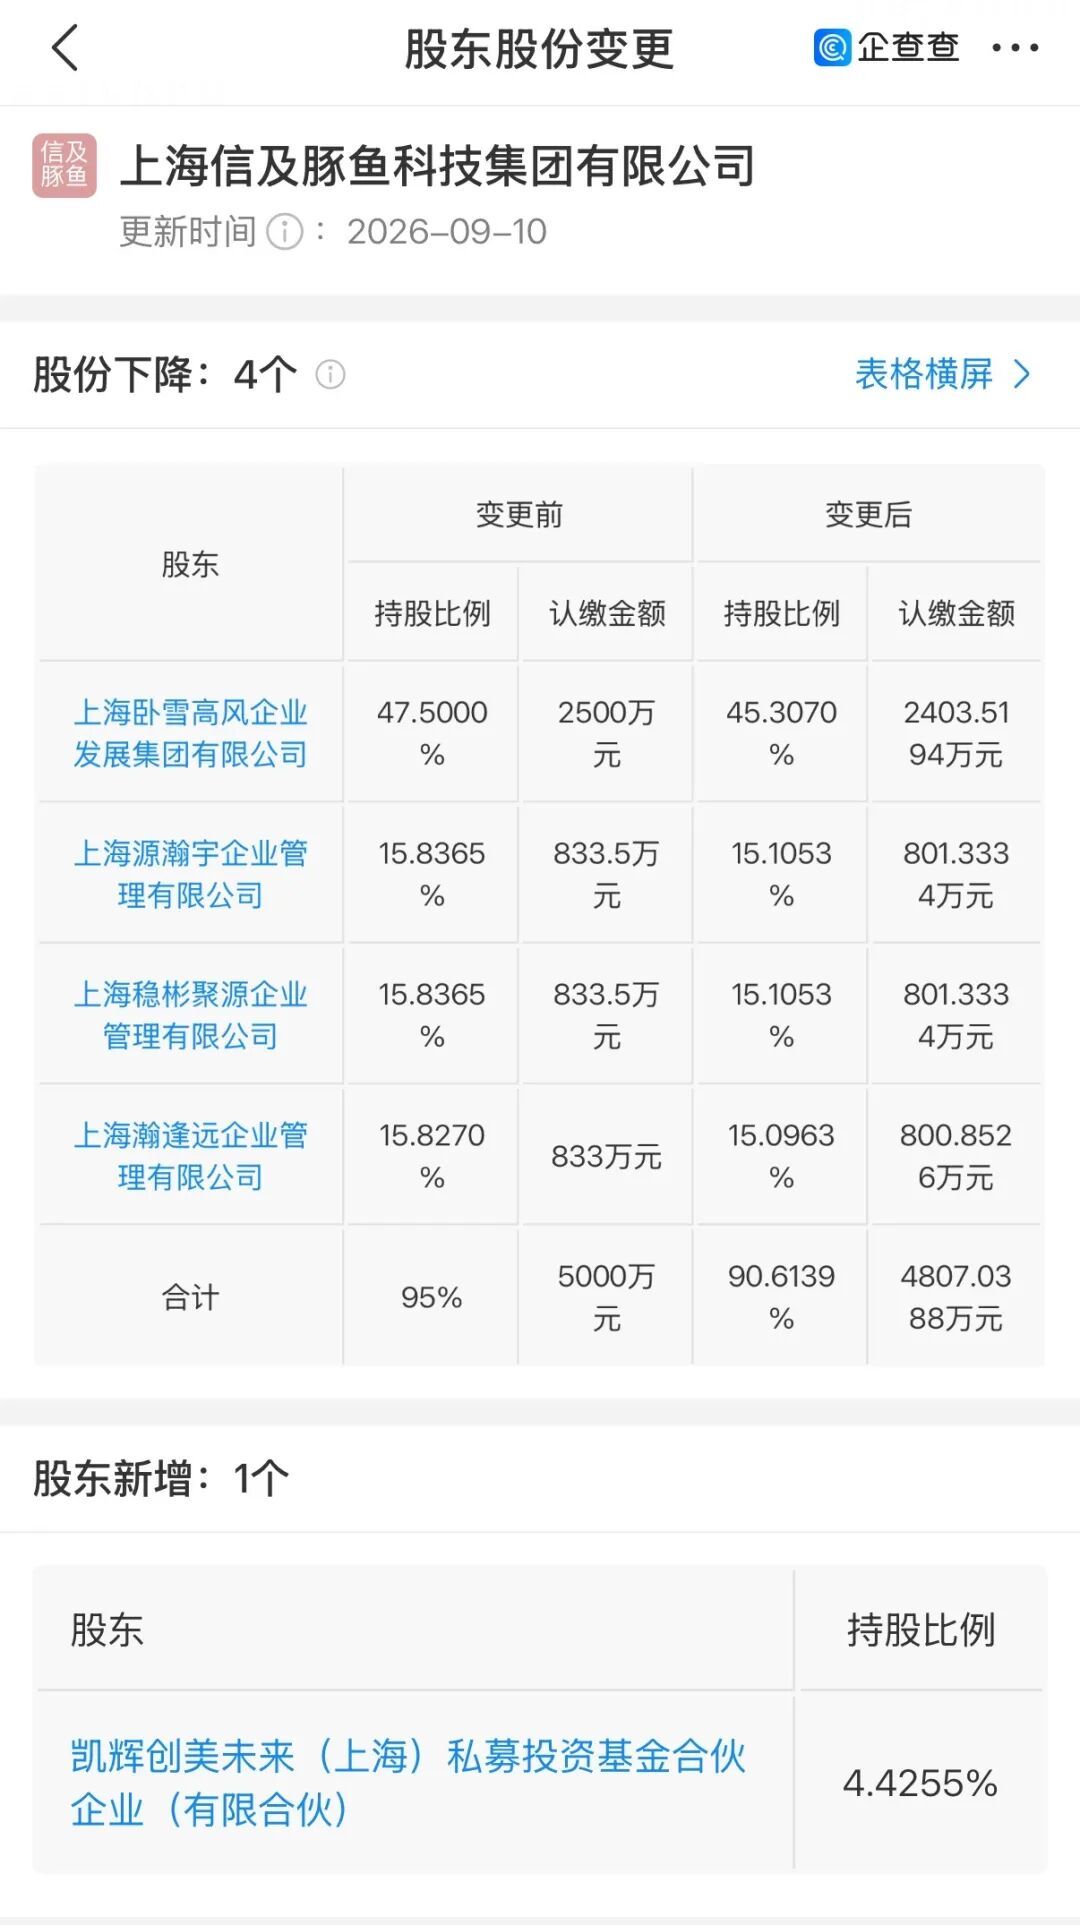
截自企查查
上海信及豚鱼科技集团有限公司为新锐彩妆品牌蒂洛薇的母公司,蒂洛薇为近年来彩妆界的黑马,2025年至今,已有多个月拿下抖音彩妆月销第一;2025年全渠道GMV突破20亿元。今年1-8月,蒂洛薇在主流电商平台的GMV达到16.06亿元,同比涨幅高达69.5%,今年在全渠道有望突破30亿。
而凯辉创美未来基金,由凯辉基金、欧莱雅集团和上海静安区政府共同设立。目前,这支基金出资额为6.12亿元,已投资了林清轩和知原药业,持股比例分别为2.4394%和3.37%。

今年GMV冲向30亿
蒂洛薇能够收获欧莱雅旗下基金的投资,与其出色的业绩表现有关。
在抖音平台,蒂洛薇于2025年累计7个月登顶彩妆月榜,并摘得彩妆类目年度TOP1;进入2026年上半年,又有4个月位居榜首,同时摘得半年度冠军。
电商数据同样亮眼:2025年,蒂洛薇在主流电商平台GMV达16.67亿元,同比增长352.28%;全渠道GMV更突破20亿元,同比增速高达360%。今年1-8月,在主流电商平台GMV已超16亿元,同比增幅仍保持在69%的高位。
线上攻城之外,线下渠道同步扩张,目前已入驻屈臣氏、三福、丝芙兰等系统,覆盖门店超过15000家。
毫无疑问,线上线下双轮驱动,为蒂洛薇赢得了资本青睐与市场信心。
在流量与品牌之间
蒂洛薇走出了一条“窄门”
当新消费赛道多数玩家仍在“白牌冲量”与“品牌溢价”间摇摆,蒂洛薇创始人张月却以一套高度自洽的战术体系,验证了第三条路径——用白牌的效率撕开入口,用品牌的心智修筑护城河。
其本质,是创始人认知半径与执行颗粒度的精准咬合:极致产品为矛,敏捷内容为盾,长期主义为锚。
起盘:锚定痛点,以“做减法”换取确定性
带着全渠道操盘履历与“美妆极客”的产品执念,张月切入底妆细分场景,直击漏液、拔干等高频用户痛点,以专利配方逐项攻克。
不同于多数品牌“广撒网”的SKU策略,蒂洛薇奉行极致精简:首款气垫打磨半年,最长研发周期超18个月;四年仅推五款SKU,却实现“开一成一”,新品唇泥甫一上线即告售罄。
定价锚定120—250元区间,主动避开了抖音生态39—129元的低价红海,以“轻奢质价比”抢占认知空白。更跳出行业惯用的“平替”叙事,围绕干皮卡粉难题推出“水精华”养肤底妆体系,将竞品“需激活”的专业门槛转化为“免激活”的即时体验——用系统性创新替代单点修补,构建差异化技术壁垒。
突围:双轨并进——白牌式抢滩,品牌式扎营
在抖音战场,张月展现出白牌式的进攻锐度:首月内容投流亏损达六百万元,仍坚持素材测试直至模型跑通,以高密度投放撬动规模杠杆。但底层操盘逻辑始终恪守品牌纪律——严格控价、严选达播,将渠道压缩的每一分成本反哺至用户体验,换来超50%的复购率,显著跑赢行业均值。
在成都自建百人内容团队,以半脸对比、暴力测试等可视化实验,将技术卖点转化为用户可感知的价值锚点,再借“高奢”场景圈定高净值人群。
战术组合上,“创始人IP+日不落直播间+达人矩阵”三箭齐发,实现单品爆发;战略纵深上,严守价格与渠道秩序,线上跑通效率模型,线下已进驻超1.5万家门店,完成从流量收割到心智沉淀的闭环。
进化:一线洞察,长线蓄力
张月信奉创始人须为“六边形战士”——潜伏所有业务群,亲盯客服、售后与产品反馈,搭建“收集—打样—上市”的用户共创闭环,将C端声音直接转化为研发输入。
出身医药世家、曾操盘高端韩妆的她,兼具产品直觉与商业理性,在产品同质化竞争中保持敏锐嗅觉。而面对增长必然放缓的行业周期,她已提前布局自主研发,以专利和技术构建供给端护城河,将个人能力逐步中台化,为品牌下一阶段的结构性增长蓄力。
蒂洛薇的启示在于:新玩家撕开缺口,靠的不是运气,而是清醒的取舍、极致的打磨,以及——在喧嚣中,守住自己的节奏。
蒂洛薇们的时代来了?
纵观中国彩妆行业近二十年的发展轨迹,头部品牌更迭的速度正肉眼可见地加快。
回望2018年之前,美宝莲长期稳坐头把交椅;此后,YSL、Dior、完美日记、花西子接连登顶,TOP1宝座四度易主。
2022至2023年,YSL蝉联冠军,但冠军宝座的“统治力”已大不如前——TOP1品牌市占率从2014年的12.1%跌落至2023年的6.4%,头部集中度显著下降,市场从“一极独大”走向“群雄割据”。
与此同时,近两年,国货彩妆经历了一轮新的洗牌。
2024年及2025年,国内主流电商平台TOP20彩妆榜里,国货数量稳定在9个;到了2026年上半年,这一数字跃升至12个,前六名中更有5个被国货包揽。
今年上半年,毛戈平、蒂洛薇、花知晓、柏瑞美等品牌增速均超50%,增速强过不少国际大牌;TOP10品牌里,蒂洛薇增速领跑全场。与此同时,BABI、DPDP、花间颂、修可芙等从抖音崛起的全新面孔亦首次闯入TOP20榜,DPDP与花间颂涨幅均超100%,DPDP更是高达170.48%。
这背后,是中国彩妆市场经历的三轮周期轮动:平稳上升(2009年-2016年)、爆发式扩张(2017年-2019年)、格局重塑期(2020至今)。驱动周期切换的核心变量有三:
其一,渠道迁徙。主战场从线下百货转至线上电商,2024年彩妆线上零售额占比已达67.33%,电商平台为新锐品牌提供了弯道超车的窗口,蒂洛薇、DPDP、花间颂等正是借力新兴电商强势突围。
其二,产品赛道切换。面妆尤其是底妆成为增长最快的品类,多数新锐品牌均以底妆或定妆大单品撕开市场缺口。
其三,营销内核重构。 东方美学成为品牌共识,花西子、彩棠、毛戈平以中国文化与审美为底色,构建出鲜明的差异化辨识度。
当下,蒂洛薇们的集体崛起绝非偶然,而是渠道力、产品力与营销力多重叠加的必然结果——它们深谙流量算法,以精准内容撬动兴趣电商;聚焦细分品类,凭大单品建立用户心智;借势文化自信,用东方叙事拉近情感联结。
与此同时,资本也开始向新锐力量倾斜——花知晓被珀莱雅收购51%股权,蒂洛薇获得欧莱雅旗下基金投资。行业正从“内生式增长”迈入“资本竞合”的新阶段。
回望二十年,中国彩妆市场的变迁远不止排名的浮沉。它折射的,是一个行业从“追随西方审美”到“构建东方话语权”的深层跃迁,也是中国本土品牌从“渠道红利驱动”走向“系统能力竞争”的必经之路。